
مؤشر «Corporate»: المؤسسات كلمة السر.. قفزة قوية في تمويلات وودائع «التعمير والإسكان» خلال النصف الأول 2026
علي عادل
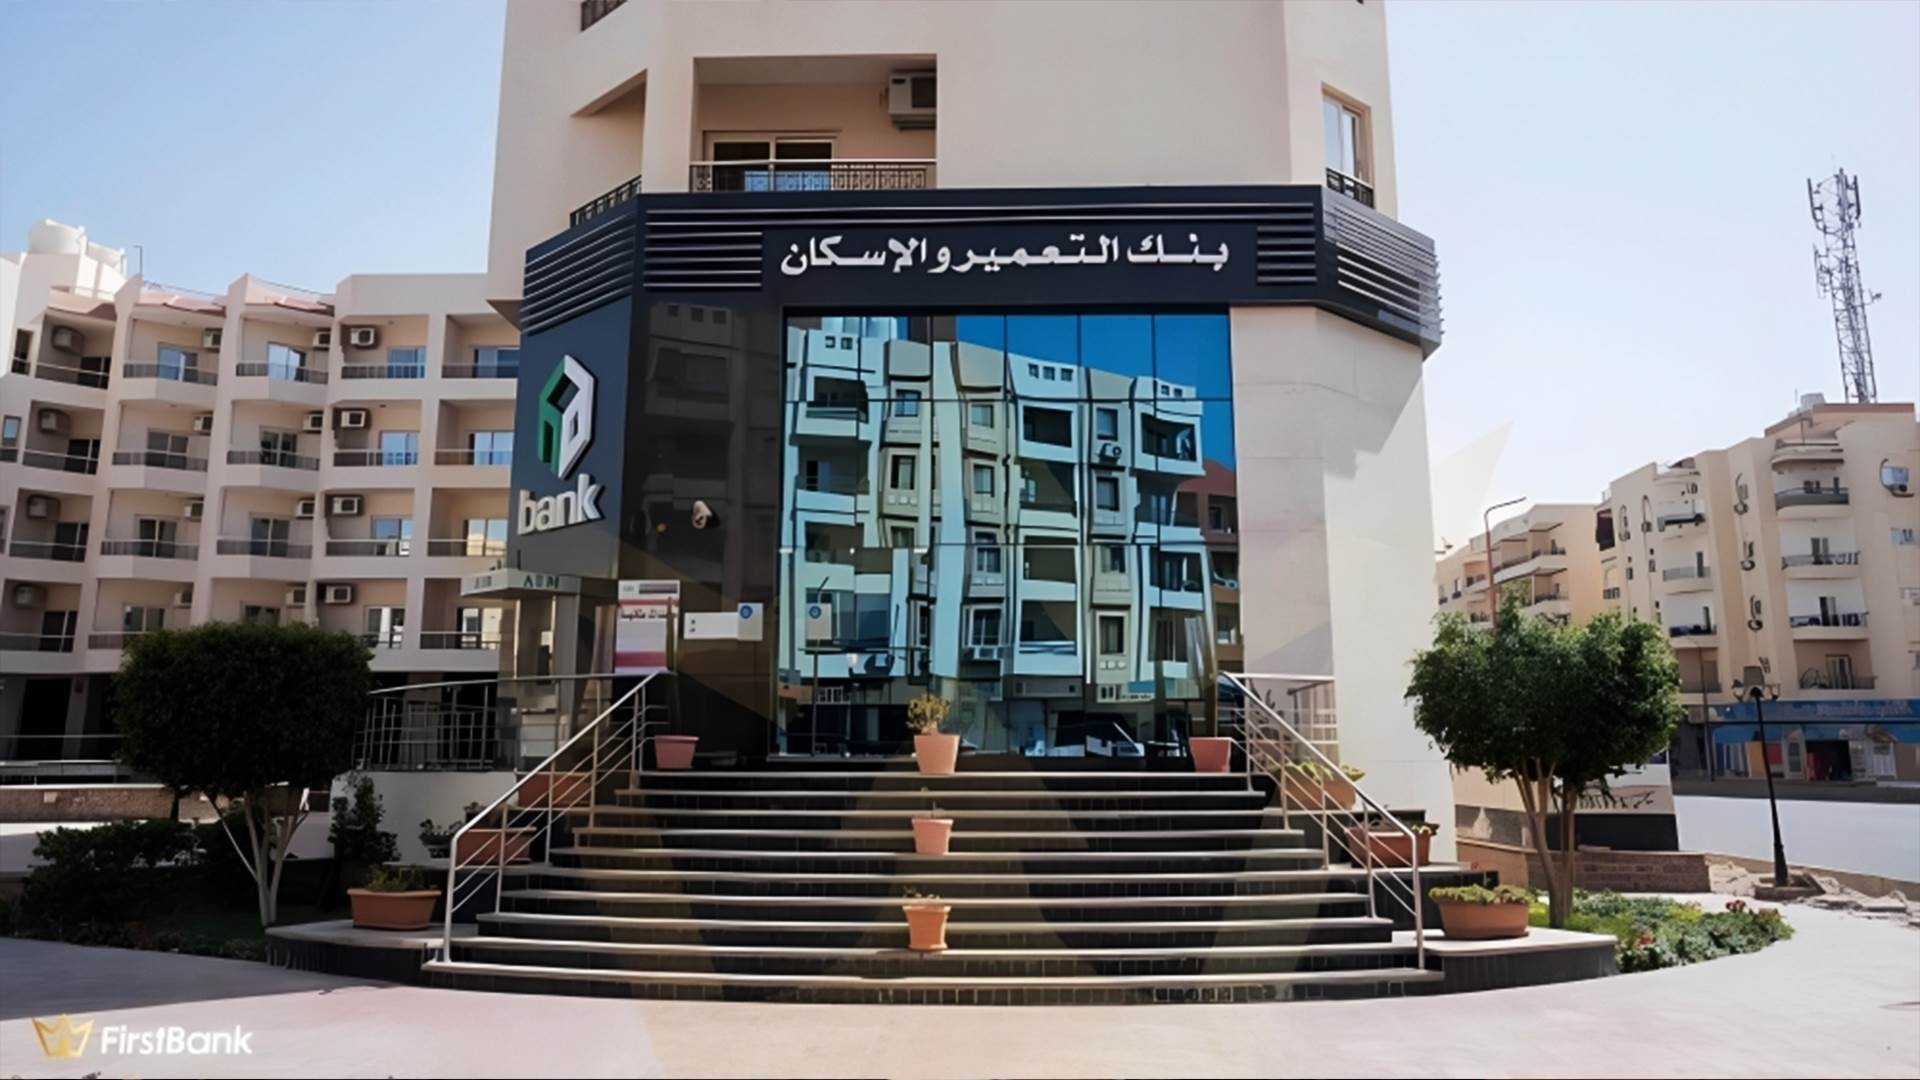
واصلت محفظة المؤسسات ببنك التعمير والإسكان أداءها القوي خلال النصف الأول من عام 2026، مدعومة بنمو ملحوظ في محفظتي قروض وودائع المؤسسات، بما يعكس استمرار البنك في تعزيز نشاطه مع قطاع الأعمال وترسيخ مكانة المؤسسات كأحد المحركات الرئيسية لنمو أعماله.
وكشفت القوائم المالية المستقلة للبنك، عن ارتفاع محفظة قروض المؤسسات – شاملة القروض الصغيرة للأنشطة الاقتصادية – إلى 44.75 مليار جنيه بنهاية يونيو 2026، مقابل 32.78 مليار جنيه بنهاية 2025، محققة نموًا بلغ 36.5% خلال النصف الأول 2026.
وجاءت هذه القفزة مدفوعة بالنمو المتواصل في مختلف مكونات المحفظة الائتمانية، حيث ارتفعت أرصدة الحسابات الجارية المدينة للمؤسسات إلى 10.72 مليار جنيه بنهاية يونيو 2026، مقارنة بـ5.74 مليار جنيه بنهاية 2025، بمعدل نمو بلغ 86.5%، مسجلًا أقوى وتيرة نمو داخل المحفظة.
وفي الوقت نفسه، سجلت محفظة التمويلات المباشرة للشركات 24.92 مليار جنيه بنهاية يونيو 2026، مقابل 21.09 مليار جنيه بنهاية 2025، بمعدل نمو بلغ 18.1% خلال أول 6 أشهر من العام الجاري.
كما واصلت محفظة التمويلات المشتركة ارتفعاها، مُسجلة 8.99 مليار جنيه بنهاية يونيو 2026، مقابل 5.81 مليار جنيه بنهاية 2025، بنمو بلغ 54.6% خلال النصف الأول 2026.
وبرغم هذا التوسع القوي في منح التمويلات للمؤسسات، إلا أنه صاحبه خفض كبير في معدل التعثر في قروض المؤسسات لتسجل 5.18% بنهاية يونيو 2026، مقابل 7.65% بنهاية 2025.
واستحوذت تمويلات المؤسسات على 54.95% من إجمالي محفظة قروض العملاء، التي ارتفعت إلى 81.44 مليار جنيه بنهاية يونيو 2026، مقارنة مع 65.72 مليار جنيه بنهاية 2025، محققة نموًا بلغ 23.9% خلال النصف الأول من 2026.
ولم يقتصر الأداء القوي على جانب التمويلات، حيث واصلت ودائع المؤسسات نموها لتصل إلى 88.61 مليار جنيه بنهاية يونيو 2026، مقابل 74.88 مليار جنيه بنهاية 2025، بمعدل نمو بلغ 18.3% على أساس نصف سنوي.
واستحوذت ودائع المؤسسات على 43.82% من إجمالي ودائع العملاء بالبنك، التي ارتفعت إلى 202.21 مليار جنيه بنهاية يونيو 2026، مقابل 179.13 مليار جنيه بنهاية 2025، بنمو بلغ 12.9%.
ويعكس تزامن النمو القوي في تمويلات المؤسسات مع تراجع معدل التعثر، إلى جانب الزيادة الملحوظة في ودائع المؤسسات، توسعًا متوازنًا في نشاط البنك مع قطاع الأعمال، بما يعزز أهمية المؤسسات كأحد المحركات الرئيسية لنمو الائتمان وتحقيق مزيد من التوسع في أعمال «التعمير والإسكان».