
بعد رفع «الفيدرالي الأمريكي» الفائدة لأول مرة منذ 3 سنوات.. «First Bank» يحلل مصير أسعار الفائدة في مصر!
شيماء ناصر
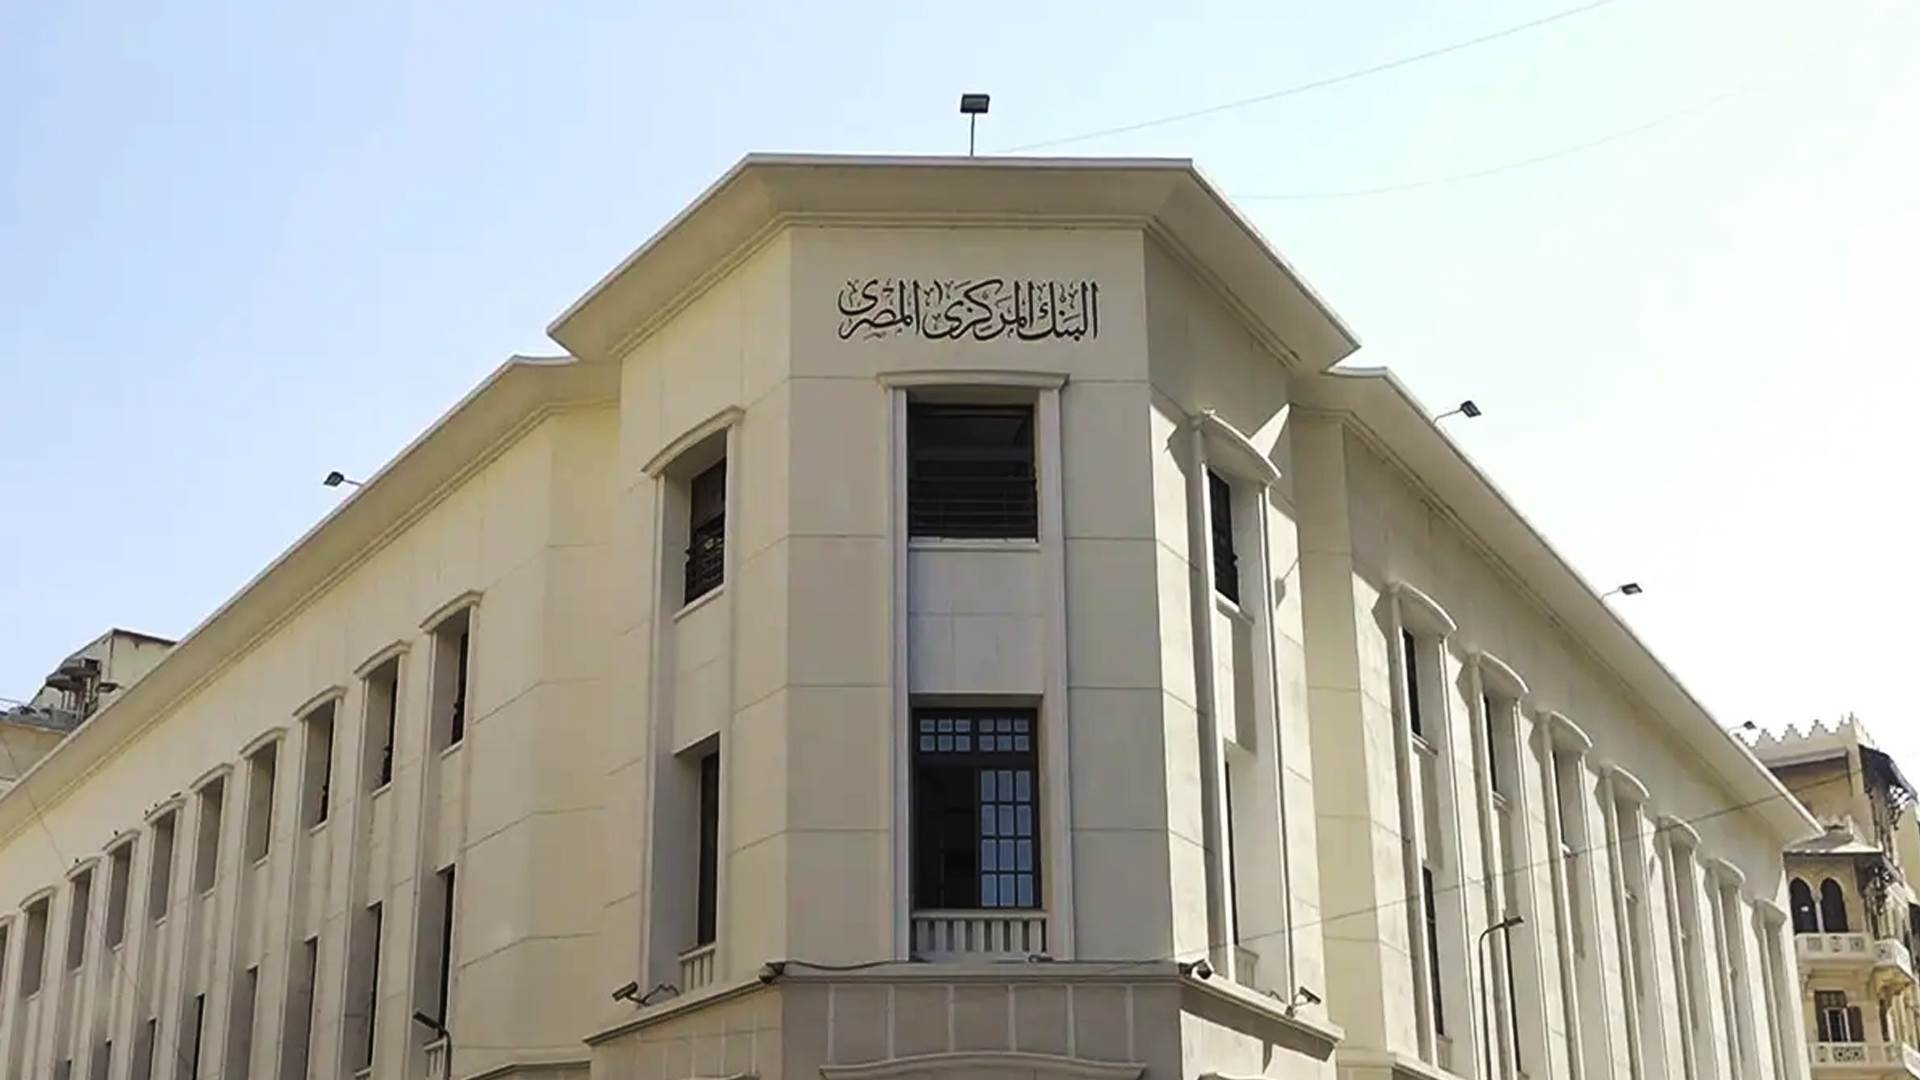
تعقد يوم الخميس المقبل 24 سبتمبر 2026 لجنة السياسة النقدية للبنك المركزي المصري اجتماعها لبحث مصير أسعار الفائدة،وسط تساؤلات متجددة مع كل تحرك عالمي حول مدى تأثر القرار المحلي بقرارات الاحتياطي الفيدرالي الأمريكي والبنوك المركزية الخليجية التي لجأت لرفع أسعار الفائدة مؤخراً.
وتعتمد لجنة السياسة النقدية في قراراتها على مجموعة متكاملة من المؤشرات المحلية والخارجية، يأتي في صدارتها مسار التضخم وتوقعاته المستقبلية، إلى جانب تطورات سعر الصرف، والسيولة المحلية، ومعدلات النشاط الاقتصادي، وتدفقات رؤوس الأموال، فضلاً عن المستجدات المالية العالمية؛ وتكشف قرارات الفترة الماضية عن هذا النهج بوضوح؛ فعلى الرغم من المتغيرات الإقليمية والدولية، أبقى البنك المركزي المصري - في اجتماعي يوليو وأغسطس 2026 - على أسعار الفائدة دون تغيير عند 19% للإيداع و20% للإقراض، مؤكداً استهدافه الحفاظ على توجه نقدي تقييدي وهامش موجب مناسب لسعر العائد الحقيقي، بما يدعم مسار تباطؤ التضخم.
وبتتبع قرارات البنك المركزي المصري بشأن أسعار الفائدة خلال السنوات الأخيرة يتضح أنها تأخذ مسار مستقل نسبياً عن المسارات التي قد تسلكها السلطات النقدية في الغرب والبنوك الخليجية، وتظهر بوضوح هذه الاستقلالية عند مقارنة المشهد بالبنوك المركزية الخليجية، حيث تتحرك غالبية هذه البنوك بالتوازي المباشر مع قرارات الاحتياطي الفيدرالي؛ ويرتبط ذلك هيكلياً بطبيعة أنظمة سعر الصرف في دول الخليج التي تعتمد -بدرجات متفاوتة- على ربط عملاتها بالدولار الأمريكي؛ ويعني هذا الارتباط أن تحركات الفيدرالي تفرض أثراً مباشراً على تكلفة الحفاظ على جاذبية العملات المحلية واستقرار الصرف، وهو ما يفسر التجاوب الخليجي الفوري نسبياً، وإن تفاوتت درجات الاستجابة من دولة لأخرى.
في المقابل، تختلف المعادلة في السوق المصري؛ فالجنيه المصري لا يخضع لنظام ربط ثابت بالدولار، وهو ما يمنح البنك المركزي مرونة أكبر ومساحة أوسع لصياغة قراره النقدي وفقاً للظروف الاقتصادية الداخلية، دون إغفال تام لوزن السياسة النقدية الأمريكية أو حركة رأس المال العالمي؛ وتتضح هذه المرونة في إدارة أسعار الفائدة طوال فترة تولي حسن عبد الله، إذ لم يتبع البنك مساراً تلقائياً يحاكي الفيدرالي، بل اتخذ قرارات التثبيت أو التعديل استناداً إلى تقييمه الخاص للأوضاع النقدية والاقتصادية في مصر.
ويمثل سعر الفائدة في مصر أداة رئيسية لإدارة السيولة، واحتواء الضغوط التضخمية، ودعم الاستقرار الكلي، بينما تفرض طبيعة سعر الصرف في الخليج قيوداً أوسع على استقلالية السياسة النقدية؛ ولا يعني ذلك أن قرارات الفيدرالي بمعزل عن الحسابات المصرية؛ فعندما يرفع الفيدرالي أسعار الفائدة، ترتفع جاذبية الأصول المقومة بالدولار وتتأثر تكلفة التمويل الخارجي، وهي متغيرات تدخل بانتظام ضمن حسابات صانع القرار، ولكن كعنصر مؤثر ضمن معادلة أوسع وليست كقرار حتمي التنفيذ.
وتكتسب هذه القاعدة دلالة خاصة في اجتماع الخميس المقبل، خصوصاً مع رصد البنك المركزي لبيانات التضخم الأخيرة التي أظهرت تراجع تضخم الحضر السنوي إلى 14.5% في أغسطس 2026 مقابل 14.9% في يوليو، بينما ارتفع التضخم الأساسي إلى 14.9% مقابل 14.7% خلال الفترة نفسها؛ ورغم استمرار المسار النزولي للتضخم العام، فإن مستوياته لا تزال أعلى من النطاق المستهدف للبنك المركزي، بما يدعم استمرار الحذر في إدارة السياسة النقدية.
وكان البنك المركزي المصري قد كشف في وقت سابق عن مستهدفه للتضخم عند 7% ( ± نقطتين مئويتين) خلال النصف الثاني من عام 2027، في إطار تمديد الأفق الزمني للمستهدفات بما يسمح باستيعاب صدمات الأسعار دون الحاجة إلى مزيد من التشديد النقدي، مع مواصلة استخدام أدوات السياسة النقدية لضمان عودة التضخم إلى المسار المستهدف.
وهنا يبرز التساؤل المباشر أمام لجنة السياسة النقدية حول ما إذا كانت المؤشرات المحلية تسمح ببدء مرحلة جديدة من تيسير السياسة النقدية، أم أن استمرار المخاطر التضخمية والمالية يستوجب الإبقاء على مستويات الفائدة الحالية لفترة إضافية أو اتخاذ قرارات تحريك للأعلي قد تكون مفاجئة للسوق.
وعلى مستوى تحرك المعروض النقدي في مصر خلال الفترة الماضية، سجل المعروض النقدي «M1» نحو 4.49 تريليون جنيه بنهاية يوليو 2026، مقابل 4.49 تريليون جنيه بنهاية يونيو، بانخفاض هامشي بلغ 0.1% خلال شهر، وفقاً لأحدث البيانات الرسمية المتاحة؛ وبذلك لم يشهد المعروض النقدي تغيراً ملحوظاً خلال يوليو، في الوقت الذي سجلت فيه شبه النقود ارتفاعاً بنسبة 2.2%، ما دفع إجمالي السيولة المحلية «M2» إلى الارتفاع بنسبة 1.6% خلال الشهر نفسه
وتشير البيانات والقراءات السابقة إلى أن قرار التثبيت قد يكون الأقرب لمصير أسعار الفائدة في اجتماع الخميس المقبل، خاصة مع بقاء التضخم عند مستويات مرتفعة نسبياً مقارنة بالمستهدفات التي وضعها البنك المركزي ، فضلاً عن أداء المعروض النقدي في الشهور الأخيرة.