
عامان تحت قيادة باولو فيفونا.. قراءة في تحولات بنك الإسكندرية
ياسمين السيد
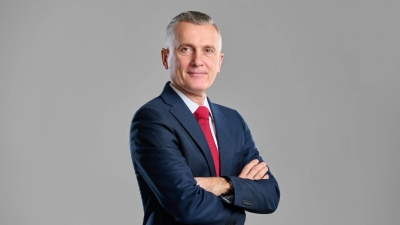
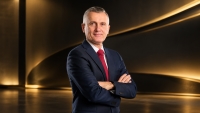
مع حلول أكتوبر 2026، يكون قد مر عامان على تولي باولو فيفونا زمام القيادة التنفيذية لبنك الإسكندرية؛ عامان لا تُقرأ حصيلتهما في رقم واحد، وإنما في المسافة التي قطعها البنك بين حجم أعماله عند البداية وما آلت إليه مؤشراته بعد عامين.
وخلال هذه الفترة، ترسم الأرقام ملامح مرحلة شهدت تغيرات ملحوظة في هيكل النشاط، امتدت من قاعدة الودائع والائتمان إلى الربحية وجودة التمويلات، بما يتيح قراءة ما تغير فعليًا داخل أعمال البنك خلال عامين من القيادة.
توسع مستمر في حجم الأعمال.. والأفراد يعززون قاعدة النشاط
وفقًا للقوائم المالية المستقلة، ارتفعت أصول بنك الإسكندرية إلى 273.03 مليار جنيه بنهاية يونيو 2026، مقابل 182.58 مليار جنيه بنهاية يونيو 2024، بنمو بلغ 49.5%، وزيادة إجمالية قدرها 90.45 مليار جنيه.
وبالتوازي مع نمو الأصول، ارتفعت ودائع العملاء إلى 212.93 مليار جنيه بنهاية يونيو 2026، مقابل 148.58 مليار جنيه بنهاية يونيو 2024، بنمو بلغ 43.3%، وزيادة قدرها 64.35 مليار جنيه.
لكن قراءة مكونات الودائع تكشف أن التغير الأكبر لم يكن في الحجم الإجمالي فقط، وإنما في مصدر هذا النمو؛ حيث قادت ودائع الأفراد توسع قاعدة الموارد، بعدما ارتفعت إلى 170.07 مليار جنيه بنهاية يونيو 2026، مقابل 106.03 مليار جنيه بنهاية يونيو 2024، بنمو بلغ 60.4%، وزيادة إجمالية قدرها 64.04 مليار جنيه.
في المقابل، جاء نمو ودائع المؤسسات محدودًا للغاية، حيث ارتفع إلى 42.86 مليار جنيه بنهاية يونيو 2026، مقابل 42.55 مليار جنيه بنهاية يونيو 2024، مما يُمثل نموًا بحوالي 0.7%، وزيادة قُدرت بنحو 310.34 مليون جنيه.
وبالتالي، فإن الزيادة البالغة 64.35 مليار جنيه في إجمالي ودائع العملاء تكاد تتطابق بالكامل مع الزيادة المسجلة في ودائع الأفراد، وهو ما يجعل نمو قطاع التجزئة المصرفية العامل الأبرز وراء اتساع قاعدة ودائع البنك خلال الفترة محل التحليل، وليس مجرد أحد مكوناتها.
وعلى الجانب الآخر من الميزانية، اتجه البنك إلى توسيع نشاطه الائتماني، وإن بوتيرة أقل من نمو الأصول والودائع؛ حيث ارتفعت محفظة تمويلات العملاء إلى 92.69 مليار جنيه بنهاية يونيو 2026، مقابل 71.85 مليار جنيه بنهاية يونيو 2024، بنمو بلغ 29%، وزيادة إجمالية قدرها 20.84 مليار جنيه.
ويكشف هيكل هذه الزيادة عن تحرك متوازن نسبيًا بين قطاعي الأفراد والمؤسسات، مع تفوق نسبي لنمو التجزئة المصرفية، فقد ارتفعت تمويلات الأفراد إلى 41.49 مليار جنيه بنهاية يونيو 2026، مقابل 30.03 مليار جنيه بنهاية يونيو 2024، بنمو بلغ 38.1%، وزيادة قدرها 11.45 مليار جنيه.
وفي الوقت نفسه، ارتفعت تمويلات المؤسسات، شاملة القروض الصغيرة للأنشطة الاقتصادية، إلى 51.20 مليار جنيه، مقابل 41.82 مليار جنيه، بنمو بلغ 22.4%، وزيادة قدرها 9.38 مليار جنيه.
جودة الائتمان.. التحول الأبرز داخل المحفظة الائتمانية
وإذا كان نمو التمويلات يعكس جانب الحجم، فإن التطور الأهم ربما ظهر في جانب الجودة؛ حيث انخفض معدل التعثر (القروض غير المنتظمة) إلى 2.96% بنهاية يونيو 2026، مقابل 7.39% بنهاية يونيو 2024.
وبذلك، لم تتجه المحفظة إلى الاتساع فحسب، وإنما تزامن ذلك مع انخفاض نسبة القروض غير المنتظمة إلى إجمالي التمويلات، وهو تحول يكتسب أهمية خاصة عند قراءة نمو الائتمان بمعزل عن مجرد الزيادة الرقمية في حجم المحفظة.
الملاءة المالية.. مستويات قوية تتجاوز الحدود الرقابية
وعلى مستوى الملاءة المالية، سجل بنك الإسكندرية معدل كفاية رأس مال بلغ 30.18% بنهاية يونيو 2026، مقابل الحد الرقابي البالغ 12.5% وفقًا لمقررات بازل، بفارق 17.68 نقطة مئوية فوق الحد المقرر.
كما بلغت نسبة الرافعة المالية 10.71%، مقابل الحد الرقابي الأدنى البالغ 3%، لتسجل بدورها مستوى يفوق المتطلب الرقابي بفارق 7.71 نقطة مئوية.
صافي الأرباح.. نمو يفوق وتيرة صافي الدخل من العائد
وعلى مستوى الربحية، ارتفع صافي أرباح بنك الإسكندرية إلى 7.54 مليار جنيه خلال النصف الأول من 2026، مقابل 5.08 مليار جنيه خلال الفترة المناظرة من 2024، بنمو بلغ 48.4%، وزيادة قدرها 2.46 مليار جنيه.
كما ارتفع صافي الدخل من العائد إلى 11.49 مليار جنيه خلال النصف الأول من 2026، مقابل 8.88 مليار جنيه خلال الفترة المناظرة من 2024، بنمو بلغ 29.4%.
وصعد صافي الدخل من الأتعاب والعمولات بنحو 94.6% خلال الفترة محل التحليل، ليصل إلى 1.72 مليار جنيه خلال النصف الأول من 2026، مقابل 881.39 مليون جنيه خلال الفترة نفسها من 2024.
العائد.. نمو الأرباح لا يعني ارتفاع معدلات العائد
ومع ذلك، فإن قراءة الأداء لا تكتمل بمجرد النظر إلى نمو الأرباح؛ حيث تكشف مؤشرات العائد عن مسار مختلف نسبيًا.
فقد بلغ العائد على متوسط الأصول 5.86% خلال النصف الأول من 2026، مقابل 5.90% خلال الفترة المناظرة من 2024، بينما بلغ العائد على متوسط حقوق الملكية 43.85%، مقابل 47.81% خلال الفترة نفسها.
وهكذا، ارتفع صافي الأرباح في الوقت الذي سجل تراجع فيه كل من العائد على متوسط الأصول والعائد على متوسط حقوق الملكية بما يشير إلى أن ارتفاع الأرباح لم يصاحبه تحسن مماثل في كفاءة توليد العائد من الأصول وحقوق الملكية.
عامان من التوسع.. من زيادة الحجم إلى اختبار كفاءة النمو
وبهذه الصورة، ترسم نتائج بنك الإسكندرية خلال العامين الأولين من قيادة باولو فيفونا ملامح توسع واضح في حجم الأعمال، تركز بصورة لافتة في شريحة الأفراد على مستوى الودائع، بينما جاء نمو تمويلات الأفراد بوتيرة أعلى من تمويلات المؤسسات، بالتوازي مع تحسن ملموس في جودة الائتمان.
وفي الوقت نفسه، انعكس اتساع قاعدة الأعمال على الربحية، مدفوعًا بنمو صافي الدخل من العائد والأتعاب والعمولات، بينما ظلت مؤشرات العائد على الأصول وحقوق الملكية دون مستويات يونيو 2024.
وبذلك، ترسم مؤشرات العامين ملامح قيادة ارتبطت بتوسيع قاعدة الأعمال وتحسين جودة الائتمان، مع اختلاف أثر هذا التوسع على مؤشرات الربحية والعوائد.