«الزراعي المصري» بين قوة الانتشار وفرص التوسع التمويلي.. هل تتحول قاعدة المليوني مودع إلى محرك جديد للنمو؟
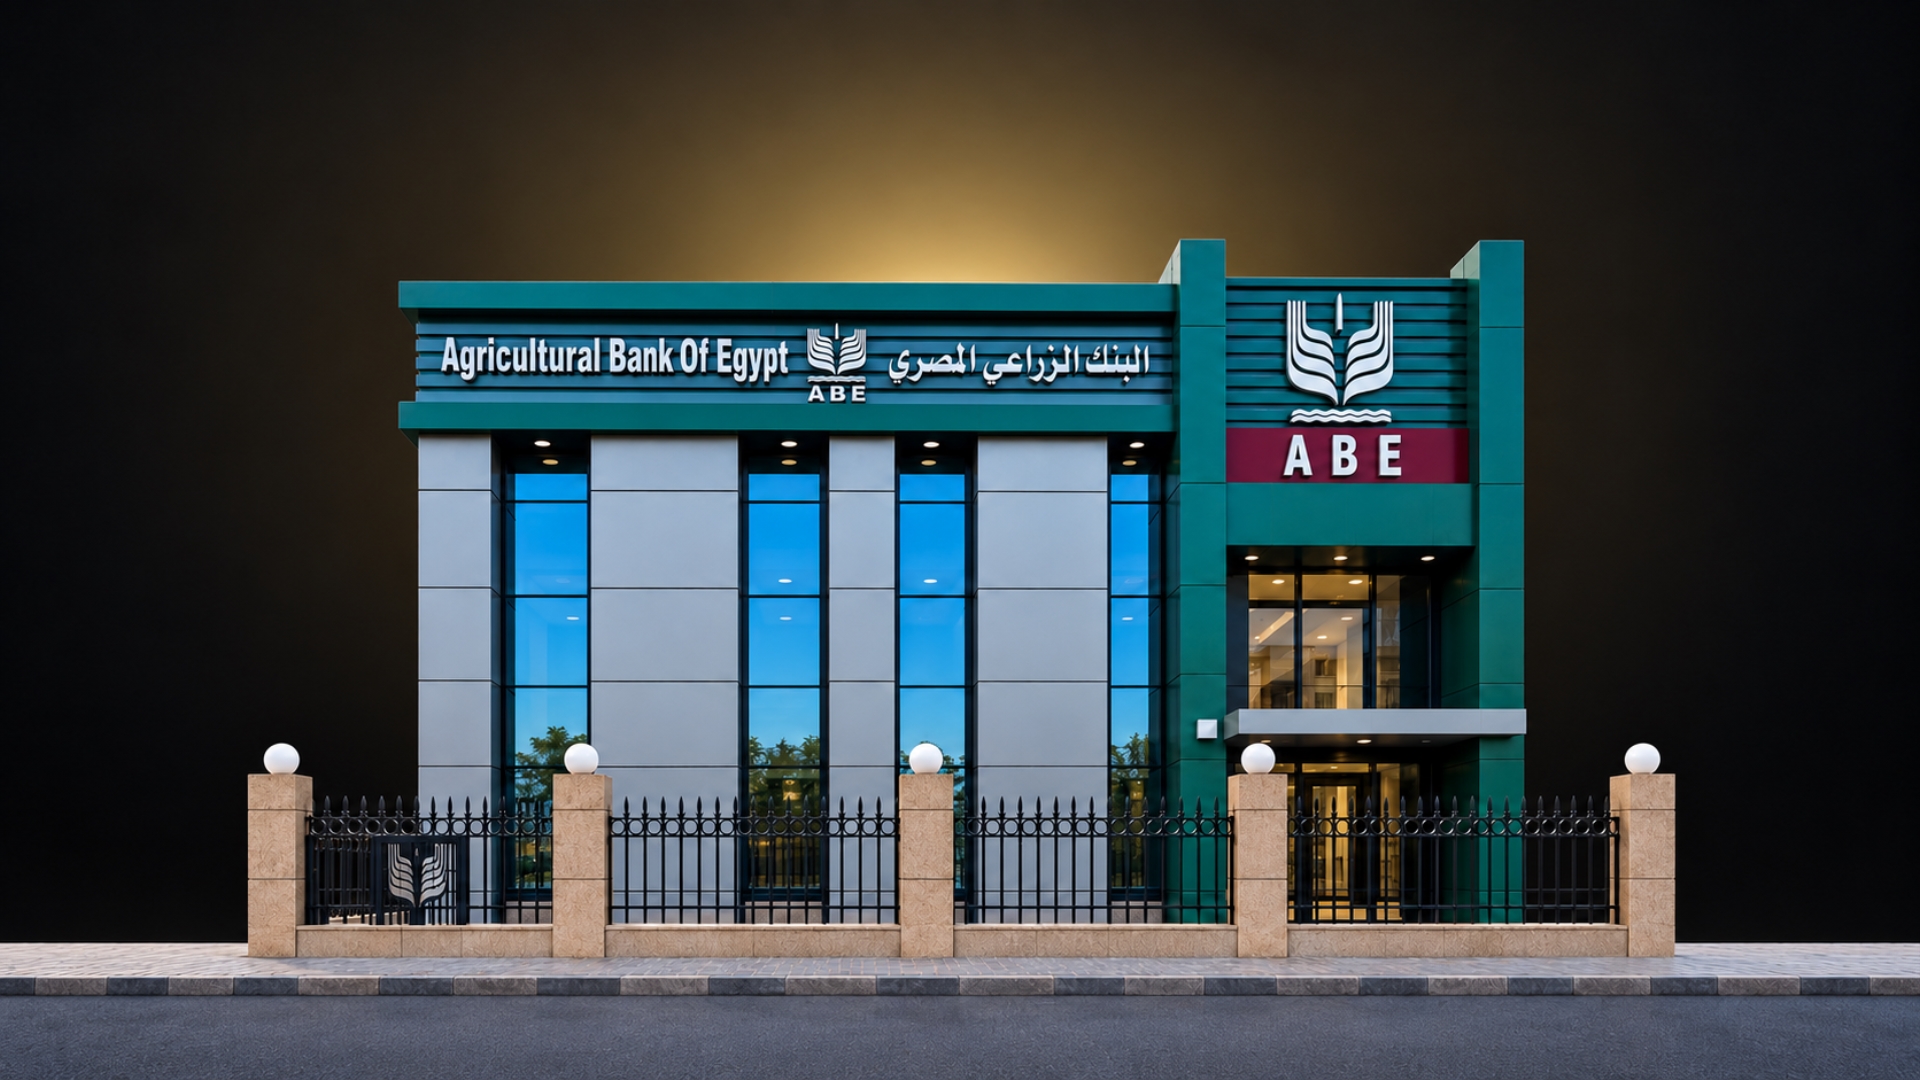
يمتلك البنك الزراعي المصري واحدة من أبرز المزايا التنافسية في القطاع المصرفي المصري، لا تقتصر على اتساع شبكة فروعه بالمحافظات، وإنما تمتد إلى قاعدة عملاء كبيرة وعلاقات مصرفية قائمة يمكن أن تشكل نقطة انطلاق نحو مرحلة جديدة من التوسع التمويلي، خاصة في الريف والمناطق الزراعية.
وتكشف أحدث البيانات المتاحة عن مفارقة لافتة؛ فبينما يضم البنك نحو مليوني عميل على مستوى الودائع، يتجاوز عدد المقترضين من الأفراد 250 ألف عميل، وفقًا لتصريحات محمد أبو السعود، الرئيس التنفيذي للبنك، في نوفمبر 2026، ما يطرح تساؤلًا حول قدرة البنك على تعميق الاستفادة من قاعدة متعامليه الحالية، وتحويل انتشاره الجغرافي الواسع إلى فرص تمويلية جديدة.
وتزداد أهمية هذا التساؤل عند النظر إلى حجم الموارد المالية للبنك، إذ بلغت ودائع العملاء نحو 221.19 مليار جنيه بنهاية يونيو 2026، مقابل محفظة قروض وتسهيلات ائتمانية بقيمة 96.37 مليار جنيه، ما يفتح المجال لتحليل مدى قدرة البنك على التوسع في الإقراض مع الحفاظ على متطلبات السيولة وإدارة المخاطر.
مليونا مودع وشبكة فروع واسعة.. هل تتحول قوة الانتشار إلى توسع في قاعدة المقترضين؟
يمتلك البنك الزراعي المصري شبكة تضم نحو 1100 فرع على مستوى الجمهورية، من بينها قرابة 530 فرعًا بمحافظات الوجه القبلي، بما يعادل نحو 48% من إجمالي شبكة فروعه، وهو ما يمنحه حضورًا جغرافيًا واسعًا في المناطق الريفية والزراعية.
وتكمن القيمة الاقتصادية لهذا الانتشار في قدرة البنك على الوصول إلى شرائح ترتبط أنشطتها بدورات إنتاجية ودخول موسمية، وتختلف احتياجاتها التمويلية عن نظيرتها في القطاعات التجارية والخدمية التقليدية.
غير أن اتساع شبكة الفروع لا يضمن وحده تعميق الشمول المالي، إذ يظل التحدي الحقيقي في تحويل الوصول إلى الخدمة المصرفية إلى استخدام فعلي ومستدام للمنتجات المالية، خصوصًا التمويل الذي يلائم طبيعة النشاط الاقتصادي للعميل.
وفي هذا السياق، تمثل قاعدة المليوني مودع فرصة مهمة لتعميق العلاقات المصرفية القائمة، ليس من خلال التوسع في منح القروض بصورة تلقائية، وإنما عبر تحليل احتياجات العملاء وتحديد الشرائح المؤهلة للحصول على منتجات تمويلية تتناسب مع تدفقاتها النقدية وقدرتها على السداد.
وتبرز أهمية هذا المسار في ظل اتساع القطاع الزراعي المصري، الذي يضم أكثر من 4 ملايين مزارع وفقًا لتصريحات الرئيس التنفيذي للبنك، بما يعكس حجم الشريحة المستهدفة بالخدمات الزراعية والريفية، دون أن يعني ذلك أن جميع أفرادها عملاء حاليون لدى البنك أو مؤهلون بالضرورة للحصول على التمويل.
ومن ثم، فإن التحدي أمام «الزراعي المصري» لم يعد مرتبطًا بعدد نقاط الوصول إلى العملاء فقط، بل بمدى قدرته على الاستفادة من هذه الشبكة في توسيع قاعدة المتعاملين النشطين، وتعميق استخدام الخدمات الادخارية والتمويلية والمدفوعات.
221 مليار جنيه ودائع.. هل يمتلك «الزراعي المصري» مساحة أكبر لتعميق التوظيف الائتماني؟
تكتسب فرص التوسع التمويلي أهمية إضافية عند قراءة العلاقة بين محفظتي الودائع والقروض، إذ بلغت ودائع العملاء نحو 221.19 مليار جنيه بنهاية يونيو 2026، مقابل قروض وتسهيلات ائتمانية بقيمة 96.37 مليار جنيه خلال الفترة نفسها.
وباحتساب نسبة القروض إلى الودائع، يتضح أنها بلغت نحو 43.57%، ما يعكس أن حجم المحفظة الائتمانية يعادل أقل من نصف قاعدة الودائع، ويطرح تساؤلًا حول الفرص المتاحة لتعميق التوظيف الائتماني خلال المرحلة المقبلة.
وتشير أحدث تصريحات إدارة البنك المنشورة في سبتمبر 2026 إلى استمرار التوسع الائتماني، بعدما تجاوزت محفظة القروض 110 مليارات جنيه، مقارنة بنحو 88 مليار جنيه بنهاية ديسمبر 2025، مع الإعلان عن نمو إجمالي التمويلات بنحو 25% خلال ستة أشهر.
وفي الوقت نفسه، بلغت التمويلات الموجهة لصغار المزارعين نحو 36 مليار جنيه، بما يبرز الدور الذي يؤديه البنك في دعم إحدى الشرائح الرئيسية للاقتصاد الريفي.
لكن التوسع في قيمة التمويلات وحده لا يكفي للحكم على عمق الشمول المالي؛ إذ يمكن أن ترتفع المحفظة نتيجة زيادة القروض الممنوحة للعملاء الحاليين، دون أن يصاحبها نمو مماثل في عدد المستفيدين الجدد.
وهنا تظهر أهمية التحول الذي يعمل عليه البنك في إدارة البيانات، من خلال تعزيز التكامل مع وزارة الزراعة والجهات الحكومية المعنية، بما يساعد على بناء صورة أكثر دقة عن المزارعين واحتياجاتهم التمويلية، وفقًا لطبيعة المحاصيل والمساحات المزروعة ودورات الإنتاج.
ومن شأن هذا التكامل أن يدعم قدرة البنك على الانتقال من منح التمويل وفق نماذج عامة إلى تصميم حلول تتناسب مع التدفقات النقدية الفعلية للأنشطة الزراعية، وهو ما قد يساعد على زيادة عدد المستفيدين وتحسين كفاءة قرارات الإقراض في الوقت نفسه.
وتبرز الزراعة التعاقدية ضمن الأدوات التي يمكن أن تدعم هذا التوجه، من خلال ربط التمويل بإنتاج المحاصيل وتسويقها، بما يوفر رؤية أوضح لمصادر السداد المتوقعة ويحد من بعض المخاطر المرتبطة بتقلبات النشاط الزراعي، دون أن يلغيها بالكامل.
كما يمكن أن يسهم التوسع في الخدمات الرقمية في تعزيز كفاءة شبكة الفروع الحالية، وإتاحة خدمات مصرفية أكثر مرونة للعملاء بالمناطق الريفية، بما يتيح للبنك توسيع نطاق التعاملات دون الاعتماد على زيادة عدد الفروع وحدها.
وبذلك، تتجاوز الفرصة المتاحة أمام البنك الزراعي المصري مجرد التوسع في القروض، لتشمل بناء نموذج تمويلي أكثر ارتباطًا بخصائص العملاء واحتياجاتهم الإنتاجية، مستفيدًا من شبكة فروع واسعة وقاعدة مودعين كبيرة وتوجه متزايد نحو الاعتماد على البيانات.
وفي المجمل، تكشف المؤشرات المتاحة أن «الزراعي المصري» يمتلك مقومات مهمة للانتقال من قوة الانتشار الجغرافي إلى تعميق استخدام الخدمات المالية، لكن نجاح هذا الانتقال سيظل مرهونًا بقدرته على توسيع قاعدة المستفيدين الفعليين من التمويل دون الإخلال بجودة محفظته الائتمانية.