
صناع القرار: عامان على قيادة هشام عكاشه.. كيف تطور مسار النمو في بنك مصر؟
ياسمين السيد
لم تعد قراءة أداء البنوك الكبرى تقتصر على معدلات نمو الأصول وحجم التمويلات، بل تمتد إلى كفاءة توظيف الموارد، وقدرة البنك على الموازنة بين التوسع الائتماني وجودة الأصول والعائد المحقق.
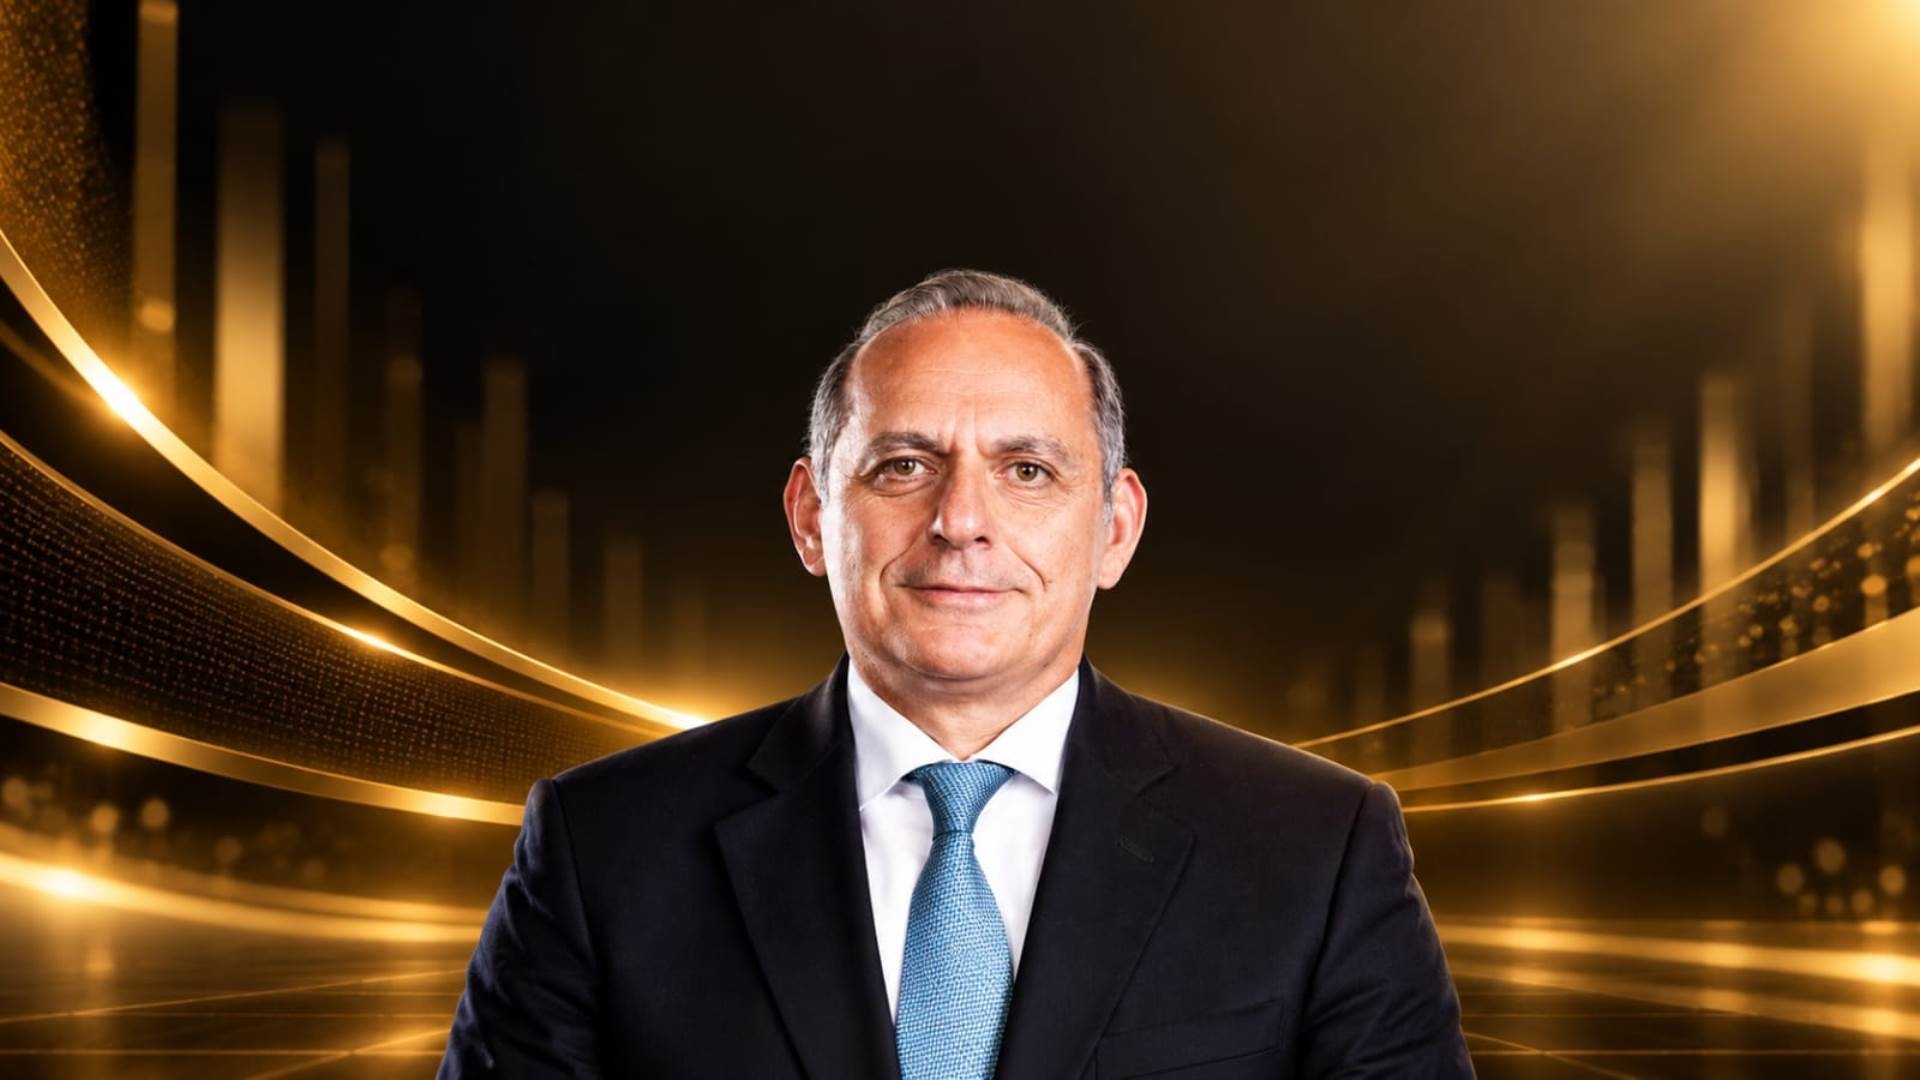
وفي هذا الإطار، تكتسب تجربة بنك مصر تحت قيادة هشام عكاشه، الذي تولى منصب الرئيس التنفيذي في سبتمبر 2024، أهمية خاصة بالنظر إلى حجم البنك وثقله في السوق المصرفية المصرية، وما يفرضه ذلك من تحديات في إدارة قاعدة أعمال واسعة وتحقيق عائد يتناسب مع حجم الموارد المستخدمة.
ومن ثم، تتناول قراءة المؤشرات المالية تحت قيادته 3 أبعاد مترابطة: تطور المركز المالي ومصادر التمويل، واتجاهات التوسع الائتماني وجودة المحفظة، وأخيرًا انعكاس هذه التطورات على الربحية وكفاءة العائد؛ بما يتيح تقييمًا أكثر شمولًا لحصيلة الفترة، بعيدًا عن الاكتفاء بنمو الأرقام المطلقة.
المركز المالي يتسع.. والودائع تعزز قاعدة التمويل
وفقًا للقوائم المالية المستقلة، ارتفعت أصول بنك مصر إلى 4.29 تريليون جنيه بنهاية يونيو 2026، مقابل 3.29 تريليون جنيه بنهاية يونيو 2024، بمعدل نمو بلغ 30.2%، وزيادة إجمالية قدرها 996.17 مليار جنيه.
ويعكس هذا التطور اتساع حجم الأعمال خلال الفترة، فيما تكشف قراءة مصادر التمويل عن أحد أبرز ملامح هذا النمو؛ حيث ارتفعت ودائع العملاء إلى 3.02 تريليون جنيه بنهاية يونيو 2026، مقابل 2.28 تريليون جنيه بنهاية يونيو 2024، بمعدل نمو بلغ 32.2%، وزيادة قدرها 735.75 مليار جنيه.
وبذلك، تجاوز معدل نمو الودائع نظيره للأصول بنحو نقطتين مئويتين، بما يشير إلى تنامي القاعدة التمويلية بوتيرة أسرع من اتساع المركز المالي.
وتكتسب هذه النتيجة أهميتها في ضوء الدور الذي تؤديه الودائع في تمويل النشاط المصرفي، حيث تمثل الزيادة المحققة فيها ركيزة أساسية لفهم كيفية دعم البنك لنمو أعماله.
الأفراد يقودون نمو الودائع.. والمؤسسات تسهم بوتيرة أبطأ
وعلى مستوى مكونات القاعدة التمويلية، تصدر قطاع الأفراد مصادر النمو، بعدما ارتفعت محفظة ودائعه بنسبة 39.3%، لتصل إلى 2.13 تريليون جنيه بنهاية يونيو 2026، مقابل 1.53 تريليون جنيه بنهاية يونيو 2024، بزيادة قدرها 602.48 مليار جنيه.
في المقابل، سجلت ودائع المؤسسات نموًا بنسبة 17.7%، لتبلغ 885.88 مليار جنيه بنهاية يونيو 2026، مقابل 752.61 مليار جنيه بنهاية يونيو 2024، بزيادة قدرها 133.27 مليار جنيه.
وتعكس هذه المؤشرات اعتماد نمو القاعدة التمويلية لبنك مصر بدرجة أكبر على ودائع الأفراد، التي استحوذت على نحو 82% من إجمالي الزيادة في ودائع العملاء خلال الفترة، مقابل مساهمة أقل من قطاع المؤسسات، بما يشير إلى اختلاف وزن القطاعين في دعم نمو الموارد، سواء من حيث معدلات النمو أو حجم الزيادة المحققة.
التمويلات تتوسع بوتيرة أسرع.. والشركات تقود الزيادة
سجلت محفظة تمويلات العملاء نموًا بلغ 40.4%، لترتفع إلى 1.67 تريليون جنيه بنهاية يونيو 2026، مقابل 1.19 تريليون جنيه بنهاية يونيو 2024، بزيادة قدرها 479.48 مليار جنيه.
وجاء نمو التمويلات بوتيرة أسرع من الودائع، بما يعكس توجهًا نحو التوسع في النشاط الائتماني بمعدل يتجاوز القاعدة التمويلية.
وانعكس هذا الاتجاه على نسبة التمويلات إلى ودائع العملاء، التي ارتفعت إلى 55.18% بنهاية يونيو 2026، مقابل 51.96% بنهاية يونيو 2024، بزيادة قدرها 3.22 نقطة مئوية، بما يشير إلى توجيه حصة أكبر من القاعدة الودائعية نحو النشاط الائتماني.
ويبرز هذا التباين أهمية تحليل توزيع التمويلات بين قطاعات العملاء، للوقوف على طبيعة التوسع الائتماني والقطاعات الأكثر إسهامًا في نمو المحفظة خلال الفترة.
وفي هذا السياق، ارتفعت تمويلات الشركات والمؤسسات، شاملة الأنشطة الاقتصادية الصغيرة، إلى 1.47 تريليون جنيه بنهاية يونيو 2026، مقابل 1.06 تريليون جنيه بنهاية يونيو 2024، بمعدل نمو بلغ 38.5%، وزيادة قدرها 408.89 مليار جنيه.
أما تمويلات الأفراد، فسجلت معدل نمو أعلى بلغ 57%، لترتفع إلى 194.36 مليار جنيه بنهاية يونيو 2026، مقابل 123.77 مليار جنيه بنهاية يونيو 2024، بزيادة قدرها 70.59 مليار جنيه.
وتكشف هذه الأرقام عن مسارين متباينين للنمو؛ فالمؤسسات استحوذت على نحو 85% من الزيادة الإجمالية في التمويلات، بحكم الوزن الأكبر لمحفظتها، بينما سجلت تمويلات الأفراد وتيرة نمو أسرع من قاعدة أقل حجمًا.
وبذلك، ظل قطاع الشركات المحرك الرئيسي للزيادة بالقيمة المطلقة، في حين شهدت محفظة الأفراد توسعًا نسبيًا بوتيرة أعلى.
جودة الائتمان تحتفظ بأهميتها مع اتساع المحفظة
ومع نمو التمويلات بهذه الوتيرة، تبرز جودة الائتمان باعتبارها أحد المحددات الرئيسية لتقييم أداء البنك؛ حيث لا تكفي زيادة حجم المحفظة وحدها للحكم على سلامة التوسع، ما لم تُقرأ بالتوازي مع تطور المخاطر المرتبطة بالتمويل.
وفي هذا الإطار، تراجع معدل التعثر (القروض غير المنتظمة) لدى بنك مصر إلى 1.66% بنهاية يونيو 2026، مقابل 2.35% بنهاية يونيو 2024، بانخفاض قدره 0.69 نقطة مئوية.
وتكتسب هذه التطورات أهمية خاصة في ضوء تزامن التوسع الملحوظ في المحفظة الائتمانية مع تراجع معدل التعثر، بما يعكس نجاح البنك في تحقيق التوازن بين تنمية نشاطه التمويلي وتعزيز جودة محفظته الائتمانية.
الأرباح تسجل نموًا قويًا.. وصافي دخل العائد والأتعاب والعمولات يسلكان مسارين مختلفين
أما على صعيد الأرباح، فسجل بنك مصر صافي ربح بلغ 57.47 مليار جنيه خلال النصف الأول من 2026، مقابل 48.19 مليار جنيه خلال الفترة المناظرة من 2024، بمعدل نمو 19.2%، وزيادة قدرها 9.28 مليار جنيه.
وجاء نمو الأرباح في وقت تعرض فيه صافي الدخل من العائد لضغوط، متراجعًا بنسبة 4.7% إلى 69.57 مليار جنيه، مقابل 72.99 مليار جنيه خلال الفترة المقابلة من 2024، بما يبرز أن الزيادة المحققة في صافي الربح لم تكن مدفوعة بنمو مصدر الدخل المصرفي الرئيسي.
في المقابل، برز صافي الدخل من الأتعاب والعمولات بوصفه أحد أبرز محركات الأداء، بعدما ارتفع بنسبة 69.5%، ليصل إلى 17.57 مليار جنيه خلال النصف الأول من 2026، مقابل 10.37 مليار جنيه خلال الفترة المناظرة من 2024، بزيادة قدرها 7.20 مليار جنيه.
مؤشرات العائد تعكس تطورًا يتجاوز نمو الأرباح بالقيمة المطلقة
وتكتمل قراءة الربحية بتحليل العوائد، حيث لا تعكس زيادة صافي الأرباح بالضرورة تحسن كفاءة التشغيل.
وفي هذا السياق، تراجع العائد على متوسط الأصول إلى 2.71% خلال النصف الأول من 2026، مقابل 3.30% خلال الفترة المناظرة من 2024، بانخفاض قدره 0.59 نقطة مئوية.
كما انخفض العائد على متوسط حقوق الملكية إلى 26.34%، مقابل 38.77% خلال الفترة المقابلة، بتراجع بلغ 12.43 نقطة مئوية.
ويكشف هذا التباين عن اختلاف اتجاهات الربح والعائد؛ فبالرغم من ارتفاع صافي الربح، تراجعت العوائد، بما يشير إلى أن نمو الأرباح لم يصاحبه تحسن مماثل في المردود المحقق مقارنة بقاعدة الأصول وحقوق الملكية.
ما وراء الأرقام.. الاختبار الحقيقي لقيادة هشام عكاشه
وبهذه الصورة، تعكس نتائج بنك مصر تحت قيادة عكاشه مزيجًا من التوسع في حجم الأعمال وتحسن جودة الائتمان، مع تنامي دور ودائع الأفراد في دعم القاعدة التمويلية، واستمرار قطاع المؤسسات كمحرك رئيسي لنمو التمويلات، رغم ارتفاع وتيرة نمو تمويلات الأفراد.
وعلى مستوى الربحية، جاء نمو صافي الأرباح مدعومًا بزيادة دخل الأتعاب والعمولات، في وقت تراجع فيه صافي الدخل من العائد، بالتوازي مع انخفاض العائد على الأصول وحقوق الملكية مقارنة بنفس مستويات النصف الأول من 2024.
وبذلك، اتسمت الفترة بتوسع قاعدة النشاط المصرفي وتعدد مصادر دعم الأرباح، فيما أظهرت مؤشرات العائد مسارًا مغايرًا لنمو صافي الربح، بما يعكس أهمية التوازن بين تنامي حجم الأعمال وتطور مؤشرات العائد، في إطار مسار البنك نحو تعزيز قدرته على تحقيق نمو مستدام في الربحية.