
صناع القرار: حين تتحدث الأرقام.. كيف تبدلت ملامح بنك البركة تحت قيادة حازم حجازي؟
في القطاع المصرفي، لا تكمن دلالة السنوات في عددها، بل في حجم التحول الذي تستطيع إحداثه داخل البنك؛ فهناك نمو يضيف أرقامًا جديدة إلى الميزانية، ونمو آخر يغير طبيعة الأعمال، ويوسع قدرة البنك على جذب الودائع، والتوسع في منح التمويلات، وتحقيق الأرباح.
وبين الحالتين، تتحدد القيمة الحقيقية لأي مرحلة قيادية؛ ليس بما انتهت إليه الأرقام فحسب، بل بما تكشفه عن طبيعة التحولات التي شهدها البنك خلال هذه السنوات.
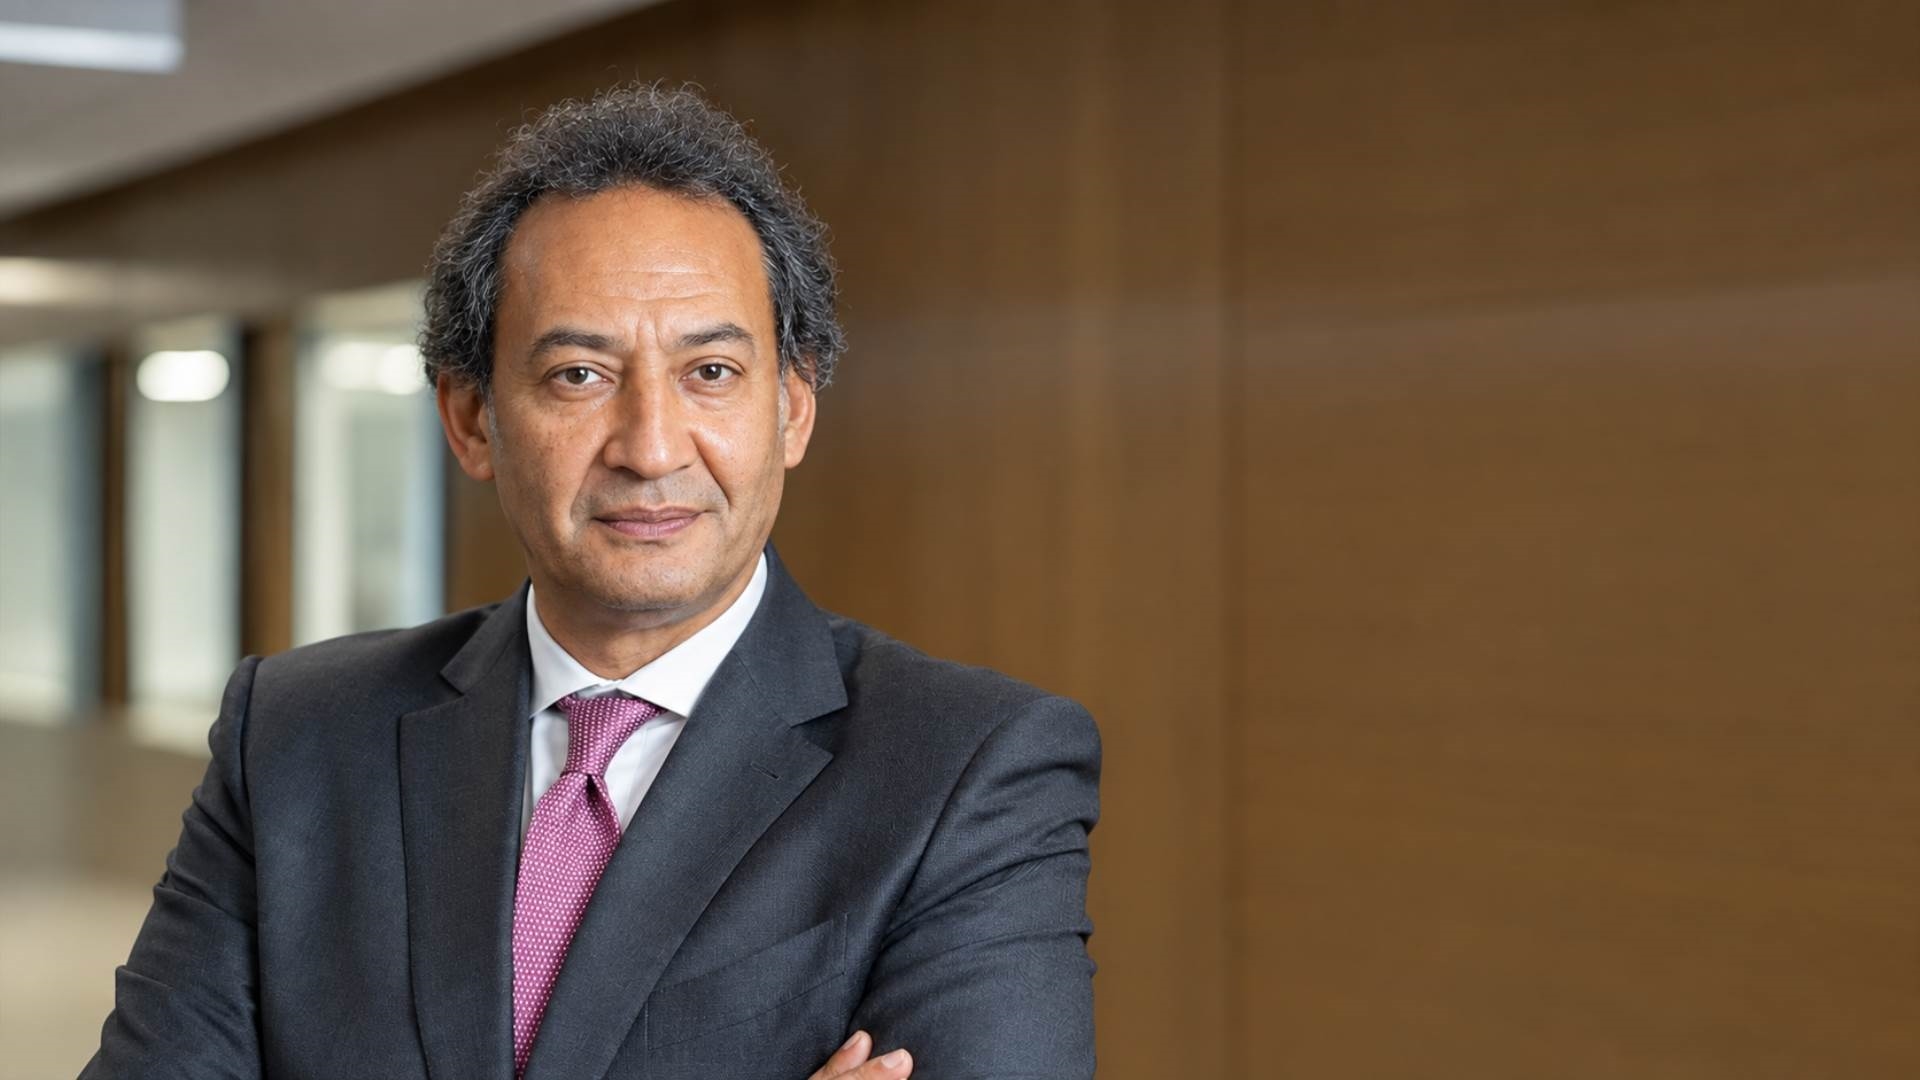
وتكتسب هذه الفكرة أهميتها عند النظر إلى تجربة بنك البركة مصر تحت قيادة حازم حجازي، الذي تولى رئاسة البنك في سبتمبر 2021؛ حيث تتيح السنوات الخمس الماضية تقييمًا أوسع لمسار البنك، لا يقتصر على ما حققته مؤشراته المالية من نمو، بل يمتد إلى طبيعة التغيرات التي طرأت على نشاطه ومصادر دخله.
قاعدة موارد أكبر.. وودائع الأفراد في المقدمة
شكّل التوسع في المركز المالي أحد أبرز مظاهر التحول التى شهدها «البركة»، حيث ارتفعت أصوله بنسبة 96.9%، لتصل إلى 151.60 مليار جنيه بنهاية يونيو 2026، مقابل 77 مليار جنيه بنهاية يونيو 2021، بزيادة إجمالية قدرها 74.61 مليار جنيه.
وكان نمو الودائع أحد المحركات الرئيسية لهذا التوسع؛ فقد ارتفعت بنسبة 88.4%، لتبلغ 127.48 مليار جنيه بنهاية يونيو 2026، مقابل 67.67 مليار جنيه بنهاية يونيو 2021، بزيادة قدرها 59.81 مليار جنيه.
غير أن دلالة هذا النمو لا تتوقف عند حجم الموارد التي أضيفت إلى المركز المالي، بل تمتد إلى مصادرها، باعتبار أن هيكل الودائع يحدد جانبًا مهمًا من طبيعة القاعدة التمويلية التي يستند إليها البنك.
وفي هذا الجانب، برزت ودائع الأفراد باعتبارها المحرك الأكبر للزيادة؛ إذ قفزت بنسبة 167.3%، لتصل إلى 89.62 مليار جنيه بنهاية يونيو 2026، مقابل 33.52 مليار جنيه بنهاية يونيو 2021، بزيادة قدرها 56.10 مليار جنيه.
وفي المقابل، ارتفعت ودائع المؤسسات بنسبة 10.9%، لتبلغ 37.85 مليار جنيه بنهاية يونيو 2026، مقابل 34.15 مليار جنيه بنهاية يونيو 2021، بزيادة قدرها 3.71 مليار جنيه.
وتكشف هذه الفجوة عن تحول في هيكل مصادر التمويل، مع تنامي مساهمة الأفراد في دعم نمو الودائع.
وتكتسب هذه النتيجة أهميتها من أن اتساع قاعدة ودائع الأفراد لا يضيف موارد جديدة فحسب، بل يعزز تنوع مصادرها، ويوفر قاعدة يمكن توظيفها في تمويل الأنشطة المختلفة، وفقًا لاحتياجات البنك وقدرته على الموازنة بين التوظيف والسيولة.
التمويلات تتوسع بوتيرة أسرع من الودائع
إذا كان نمو الودائع قد وسع قاعدة الموارد المتاحة أمام «البركة»، فإن الاختبار التالي تمثل في قدرته على تحويل هذه الموارد إلى نشاط تمويلي.
وهنا، لم يقتصر التغير على زيادة حجم التمويلات، بل امتد إلى تسارع نموها مقارنة بالودائع، بما يعكس تحولًا في اتجاه توظيف الأموال داخل البنك.
فقد ارتفعت محفظة تمويلات العملاء من 22.42 مليار جنيه بنهاية يونيو 2021 إلى 83.13 مليار جنيه بنهاية يونيو 2026، بمعدل نمو بلغ 270.8%، وزيادة قدرها 60.71 مليار جنيه.
وانعكس هذا التسارع على معدل توظيف الودائع في منح التمويلات، الذي ارتفع من 33.13% إلى 65.21% خلال الفترة نفسها، ليتصدر «البركة» قائمة «First Bank» لأفضل البنوك المدرجة بالبورصة المصرية في معدل توظيف الودائع في منح التمويلات بنهاية يونيو 2026.
وتكمن الدلالة هنا في انتقال البنك إلى توظيف نسبة أكبر من قاعدة ودائعه في النشاط الائتماني، بما يوسع نطاق دوره التمويلي ويزيد فرص توليد الدخل من نشاطه الأساسي، غير أن ارتفاع معدل التوظيف لا يمثل غاية مستقلة في حد ذاته؛ فقيمته الاقتصادية تتحدد بقدرة البنك على تحقيق عائد مناسب من التمويلات، مع الاحتفاظ بمرونة كافية لإدارة السيولة والمخاطر المصاحبة للتوسع.
الشركات تقود الزيادة.. والأفراد يسجلون أعلى معدل نمو
ولا تكتمل قراءة التوسع الائتماني بالنظر إلى حجمه فقط؛ حيث يكشف توزيع التمويلات عن طبيعة الأنشطة التي استوعبت الزيادة، ومدى اتساع قاعدة العملاء المستفيدين منها.
فعلى مستوى تمويلات المؤسسات، ارتفعت أرصدتها (شاملة الأنشطة الاقتصادية الصغيرة) بنسبة 214.2%، لتصل إلى 63.18 مليار جنيه بنهاية يونيو 2026، مقابل 20.11 مليار جنيه بنهاية يونيو 2021، بزيادة قدرها 43.07 مليار جنيه.
وبذلك، استحوذت المؤسسات على النصيب الأكبر من الزيادة المطلقة في المحفظة، بما يعكس استمرار ثقلها في النشاط التمويلي للبنك.
وفي الوقت نفسه، سجلت تمويلات الأفراد نموًا أكثر تسارعًا، إذ قفزت بنسبة 765.5%، لتبلغ 19.94 مليار جنيه بنهاية يونيو 2026، مقابل 2.30 مليار جنيه بنهاية يونيو 2021، بزيادة قدرها 17.64 مليار جنيه.
جودة الائتمان أمام اختبار التوسع
ولا يكفي اتساع المحفظة الائتمانية وحده للحكم على جودة التوسع؛ فالنمو لا يكتسب دلالته الكاملة إلا عند النظر إلى ما صاحبه من تغير في مستوى المخاطر.
ومن ثم، تمثل مؤشرات التعثر أحد الجوانب الأساسية في تقييم قدرة البنك على تنمية التمويلات مع الحفاظ على جودة أصوله.
ومن هذه الزاوية، يقدم تطور معدل التعثر لدى «البركة» مؤشرًا مهمًا على مسار إدارة المخاطر خلال السنوات الخمس الماضية، حيث تراجعت نسبة التعثر إلى 4.47% بنهاية يونيو 2026، مقابل 4.93% بنهاية يونيو 2021، بانخفاض قدره 0.46 نقطة مئوية، بالتزامن مع الارتفاع القياسي في حجم التمويلات.
ويعكس هذا قدرة بنك البركة على استيعاب التوسع الائتماني دون تدهور معدل التعثر، بما يشير إلى قدر من التوازن بين تنمية النشاط وإدارة مخاطره.
وتكمن الدلالة الأهم هنا في أن نمو المحفظة لم يأتِ على حساب ارتفاع نسبة التعثر، وإن ظل هذا التطور أقرب إلى الحفاظ على جودة التمويلات منه إلى إحداث تحسن جوهري فيها.
نمو الأعمال ينعكس على الأرباح ومصادر الدخل
وتكشف مؤشرات الربحية عن جانب آخر من تطور أداء بنك البركة، حيث ارتفع صافي أرباح «البركة» إلى 1.85 مليار جنيه في النصف الأول من 2026، مقابل 620.62 مليون جنيه خلال الفترة المناظرة من 2021، بمعدل نمو بلغ 198.4%، وزيادة قدرها 1.23 مليار جنيه.
وجاء هذا النمو مدعومًا بشكل رئيسي من ارتفاع صافي الدخل من العائد بنسبة 193.8%، ليصل إلى 3.96 مليار جنيه خلال النصف الأول من 2026، مقابل 1.35 مليار جنيه خلال الفترة المناظرة من 202١.
كما صعد صافي الدخل من الأتعاب والعمولات بنسبة 387.8%، ليسجل 558.45 مليون جنيه خلال النصف الأول من 2026، مقابل 114.48 مليون جنيه خلال الفترة المقابلة من 2021.
مؤشرات العائد.. أداء متفاوت بين الأصول وحقوق الملكية
ولا تتوقف قراءة مؤشرات الربحية عند تطور صافي الأرباح؛ حيث تقدم مؤشرات العائد منظورًا إضافيًا لقياس العلاقة بين الأرباح وقاعدة الأصول وحقوق الملكية، وقد لا تتحرك هذه المؤشرات بالاتجاه نفسه.
فقد ارتفع العائد على متوسط الأصول إلى 2.49% خلال النصف الأول من 2026، مقابل 1.63% خلال الفترة المناظرة من 2021، بزيادة قدرها 0.86 نقطة مئوية.
في المقابل، تراجع العائد على متوسط حقوق الملكية إلى 23.24% خلال النصف الأول من 2026، مقابل 23.56% خلال الفترة نفسها من 2021، بانخفاض قدره 0.32 نقطة مئوية.
التوسع في شبكة الفروع يعزز الانتشار الجغرافي
وعلى مستوى شبكة الفروع، ارتفع عدد فروع بنك البركة مصر إلى 43 فرعًا، إلى جانب فرعين إلكترونيين، بنهاية يونيو 2026، مقابل 32 فرعًا بنهاية يونيو 2021، بزيادة 11 فرعًا، تعادل نموًا بنسبة 34.4%، بما يعكس توسع البنية التشغيلية للبنك.
خمس سنوات.. من التوسع إلى استدامة النمو
تعكس تجربة «البركة» تحت قيادة «حجازي» توسعًا في حجم الأعمال امتد أثره إلى مختلف جوانب النشاط المصرفي.
غير أن اتساع قاعدة الأعمال يضع البنك أمام معادلة أكثر تعقيدًا؛ فالحفاظ على وتيرة النمو يتطلب إدارة متوازنة للموارد والمخاطر، بحيث لا يأتي التوسع في التمويلات على حساب جودة الأصول، ولا تنفصل زيادة الأرباح عن كفاءة توظيف الأموال واستدامة العائد.
ومن هنا، تكتسب السنوات الخمس التي قضاها حازم حجازي على رأس البنك أهميتها باعتبارها مرحلة أسست لقاعدة أعمال أكبر، فيما تتحدد قيمة ما تحقق بقدرة «البركة» على البناء عليه، فنمو المؤسسات المصرلية لا يكتمل بمجرد زيادة حجم المركز المالي، وإنما حين تتحول هذه الزيادة إلى نشاط أكثر كفاءة، وعوائد قابلة للاستمرار، ومكانة تنافسية أكثر رسوخًا في السوق المصرية.