
صناع القرار: كيف تبدلت ملامح «بيت التمويل الكويتي – مصر» تحت قيادة هالة صادق؟
لا تقتصر التحديات التي تواجه القيادات المصرفية على تحقيق النمو وتوسيع حجم الأعمال، بل تمتد إلى إدارة التحولات الكبرى التي قد تشهدها المؤسسات، خاصة عندما تتزامن مع تغيرات في الملكية والهوية ونموذج العمل، بما يتطلب الموازنة بين استمرارية النشاط وبناء فرص جديدة للنمو.
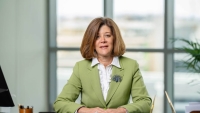
وتعكس تجربة هالة صادق، الرئيس التنفيذي وعضو مجلس إدارة بنك بيت التمويل الكويتي – مصر، نموذجًا للقيادة خلال مرحلة فارقة في مسيرة البنك، جمعت بين الحفاظ على استقرار أعماله وتعزيز قدرته على التوسع، بالتوازي مع إعادة تشكيل توجهاته المصرفية.
وتتمتع «صادق» بخبرة مصرفية تتجاوز 35 عامًا، بدأت مسيرتها في البنك التجاري الدولي عام 1989، وتدرجت في عدد من المناصب القيادية، قبل انتقالها إلى البنك الأهلي المتحد – مصر عام 2006، وصولًا إلى تولي منصب الرئيس التنفيذي في نوفمبر 2020.
وشهدت مسيرتها محطة فارقة مع استحواذ مجموعة بيت التمويل الكويتي على مجموعة البنك الأهلي المتحد في أكتوبر 2022، ثم تحول أعمال البنك في مصر إلى الصيرفة الإسلامية في سبتمبر 2024، وصولًا إلى إطلاق هويته الجديدة باسم «بيت التمويل الكويتي – مصر» في يناير 2025.
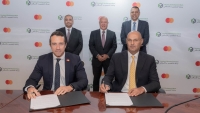
ولم تتوقف خطوات التطوير عند تغيير الهوية؛ إذ اتجه البنك إلى تعزيز خدمات التجزئة المصرفية والمدفوعات الرقمية، ومن أبرز هذه التحركات توقيع شراكة استراتيجية مع «فيزا» في أكتوبر 2025، لتطوير حلول الدفع والبطاقات والخدمات المصرفية الرقمية.
لكن الاختبار الأهم لهذه المرحلة لا يرتبط بإتمام التحول المؤسسي وحده، وإنما بما تكشفه الأرقام عن تطور حجم الأعمال وجودة التمويلات وكفاءة تحقيق الأرباح، وهو ما يستعرضه «First Bank» من خلال رصد أبرز مؤشرات البنك منذ نهاية 2022 وحتى نهاية يونيو 2026.
أصول تتضاعف.. وودائع المؤسسات تحقق الزيادة الأكبر
شكّل التوسع في المركز المالي أحد أبرز ملامح المرحلة التي أعقبت الاستحواذ، حيث ارتفعت أصول «بيت التمويل الكويتي – مصر» بنسبة 117.4%، لتصل إلى 185.90 مليار جنيه بنهاية يونيو 2026، مقابل 85.49 مليار جنيه بنهاية 2022، بزيادة إجمالية قدرها 100.41 مليار جنيه.
وكان نمو الودائع أحد المحركات الرئيسية لهذا التوسع، بعدما ارتفعت بنسبة 114.8%، لتبلغ 149.93 مليار جنيه بنهاية يونيو 2026، مقابل 69.80 مليار جنيه بنهاية 2022، بزيادة قدرها 80.13 مليار جنيه.
غير أن دلالة هذا النمو لا تتوقف عند حجم الموارد الجديدة، بل تمتد إلى طبيعة العملاء الذين قادوا التوسع؛ إذ قفزت ودائع الأفراد بنسبة 243.9%، لتصل إلى 48.25 مليار جنيه بنهاية يونيو 2026، مقابل 14.03 مليار جنيه بنهاية 2022، بزيادة قدرها 34.22 مليار جنيه.
في المقابل، ارتفعت ودائع المؤسسات بنسبة 136.2%، لتبلغ 101.68 مليار جنيه، مقابل 43.06 مليار جنيه، بزيادة قدرها 58.62 مليار جنيه.
وتكشف هذه النتائج عن اتساع قاعدة أعمال البنك على مستويي الأفراد والمؤسسات، مع تسجيل مدخرات الأفراد وتيرة النمو الأسرع، فيما حققت المؤسسات الزيادة الأكبر بالقيمة المطلقة، خلال مرحلة شهدت إعادة تشكيل الخدمات والمنتجات المصرفية.
المؤسسات تقود نمو التمويلات.. ومحفظة الأفراد تعزز حضورها
إذا كان نمو الودائع قد وسع قاعدة الموارد المتاحة أمام البنك، فإن تطور التمويلات يكشف عن قدرته على تحويل هذه الموارد إلى نشاط مصرفي أكثر اتساعًا، بالتوازي مع الانتقال إلى نموذج الصيرفة الإسلامية.
فقد قفز إجمالي تمويلات العملاء بنسبة 124.9%، ليصل إلى 120.31 مليار جنيه بنهاية يونيو 2026، مقابل 53.50 مليار جنيه بنهاية 2022، بزيادة قدرها 66.82 مليار جنيه.
وقادت المؤسسات هذا التوسع، بعدما ارتفعت تمويلاتها بنسبة 110.1%، لتبلغ 105.88 مليار جنيه بنهاية يونيو 2026، مقابل 50.39 مليار جنيه بنهاية 2022، بزيادة قدرها 55.49 مليار جنيه، استحوذت بها على نحو 83% من إجمالي الزيادة في المحفظة.
لكن التحول الأكثر لفتًا للانتباه جاء من قطاع الأفراد، الذي سجل نموًا بنسبة 364.8%، لتصل تمويلاته إلى 14.43 مليار جنيه بنهاية يونيو 2026، مقابل 3.10 مليار جنيه بنهاية 2022، لترتفع حصته من إجمالي التمويلات إلى 11.99%، مقابل 5.80%
ولم يقتصر التغير على حجم التمويلات وتوزيعها؛ إذ ارتفع معدل توظيف الودائع في منح التمويلات من 76.64% بنهاية 2022 إلى 80.24% بنهاية يونيو 2026.
وتكشف هذه التطورات عن تحول تدريجي في هيكل النشاط التمويلي، مع استمرار المؤسسات في الاستحواذ على النصيب الأكبر من المحفظة، بالتوازي مع اتساع دور الأفراد، وزيادة نسبة الموارد الموجهة لمنح التمويلات.
جودة المحفظة أمام اختبار التوسع الائتماني
لم يكن تضاعف حجم التمويلات وحده كافيًا للحكم على قوة النمو؛ إذ تظل جودة المحفظة أحد أهم الاختبارات التي تكشف قدرة البنك على التوسع مع الحفاظ على مستويات المخاطر تحت السيطرة.
وفي هذا الجانب، ارتفع معدل جودة محفظة التمويلات إلى 96.74% بنهاية يونيو 2026، مقابل 96.36% بنهاية 2022.
ويعني ذلك تراجع نسبة التمويلات المصنفة ضمن المرحلة الثالثة إلى 3.26% من إجمالي المحفظة، مقابل 3.64%، بالتزامن مع ارتفاع إجمالي التمويلات بنسبة 124.9%.
وتكتسب هذه النتيجة أهميتها من أن التوسع الائتماني لم يصاحبه ارتفاع في نسبة التمويلات المتعثرة مقارنة بنهاية 2022، بما يشير إلى قدر من التوازن بين تنمية النشاط وإدارة مخاطره، وإن ظل الحفاظ على جودة الأصول تحديًا رئيسيًا مع استمرار النمو.
الأرباح تتضاعف.. ومصادر الدخل تعكس اتساع نشاط «بيت التمويل الكويتي – مصر»
امتد أثر التوسع في أعمال «بيت التمويل الكويتي – مصر» إلى مؤشرات الربحية، حيث ارتفع صافي أرباحه بنسبة 103.5%، ليسجل 4.08 مليار جنيه خلال عام 2025، مقابل 2.01 مليار جنيه خلال عام 2022، بزيادة قدرها 2.08 مليار جنيه.
وجاء هذا النمو مدعومًا بارتفاع صافي الدخل من العائد بنسبة 152%، ليصل إلى 7.64 مليار جنيه خلال 2025، مقابل 3.03 مليار جنيه خلال 2022، فيما صعد صافي الدخل من الأتعاب والعمولات بنسبة 71.4%، ليبلغ 849.49 مليون جنيه، مقابل 495.59 مليون جنيه خلال نفس الفترة.
واستمر البنك في مضاعفة أرباحه خلال النصف الأول من 2026، بعدما سجل صافي ربح بلغ 2.11 مليار جنيه، مقابل 1.77 مليار جنيه خلال الفترة المناظرة من 2025، بمعدل نمو 19.2%.
واللافت أن صافي الدخل من الأتعاب والعمولات سجل نموًا أسرع من صافي الدخل من العائد خلال النصف الأول من 2026، بواقع 39.2%، مقابل 18.8%، بما يعكس تنامي مساهمة الخدمات المصرفية في دعم نمو الدخل.
وعلى مستوى مؤشرات الربحية، سجل العائد على متوسط الأصول نحو 2.36% خلال النصف الأول من 2026، فيما بلغ العائد على متوسط حقوق الملكية 18.57%.
وتكشف هذه المؤشرات عن جانب آخر من تحديات المرحلة؛ فبعد التوسع الكبير في حجم الأعمال وتعزيز الأرباح، أصبح تعظيم العائد من قاعدة الأصول وحقوق الملكية المتنامية أحد الجوانب الرئيسية لدعم كفاءة الأداء واستدامة الربحية.
من التحول إلى ترسيخ النمو
تعكس تجربة «بيت التمويل الكويتي – مصر» تحت قيادة هالة صادق مرحلة لم تقتصر على تغيير الهوية التجارية، بل امتدت إلى إعادة تشكيل توجهات البنك وتوسيع نطاق أعماله، بالتوازي مع الانتقال إلى نموذج مصرفي جديد.
ومع اكتمال التحول إلى الصيرفة الإسلامية، انتقل البنك إلى مرحلة تتطلب البناء على ما تحقق، وتعزيز قدرته على الاستفادة من الفرص المتاحة في السوق المصري، مع الحفاظ على التوازن بين النمو وكفاءة الأداء.
ومن هنا، تبرز أهمية تجربة هالة صادق في أن إدارة التحول لم تكن نهاية الطريق، بل بداية لمرحلة جديدة تتحدد ملامحها بقدرة البنك على تحويل ما تحقق من توسع إلى نمو مستدام ومكانة تنافسية أكثر رسوخًا في السوق المصري.