
تغيّر محركات الربحية.. كيف تشكلت أرباح بنك مصر خلال النصف الأول من 2026؟
ياسمين السيد
لا تعكس الأرباح وحدها الصورة الكاملة لأداء البنوك، فالأهم هو فهم الكيفية التي تشكّلت بها، والمصادر التي قادت نموها، ومدى قدرة كل منها على مواصلة دعم الربحية، فقد يرتفع صافي الأرباح رغم تراجع أحد مصادر الدخل الرئيسية، مدفوعًا بزيادة مساهمة مصادر أخرى أو انخفاض بعض الأعباء، وهو ما يجعل تحليل مكونات الربحية ضرورة لفهم طبيعة النمو، ومدى استناده إلى تحسن النشاط المصرفي الأساسي.
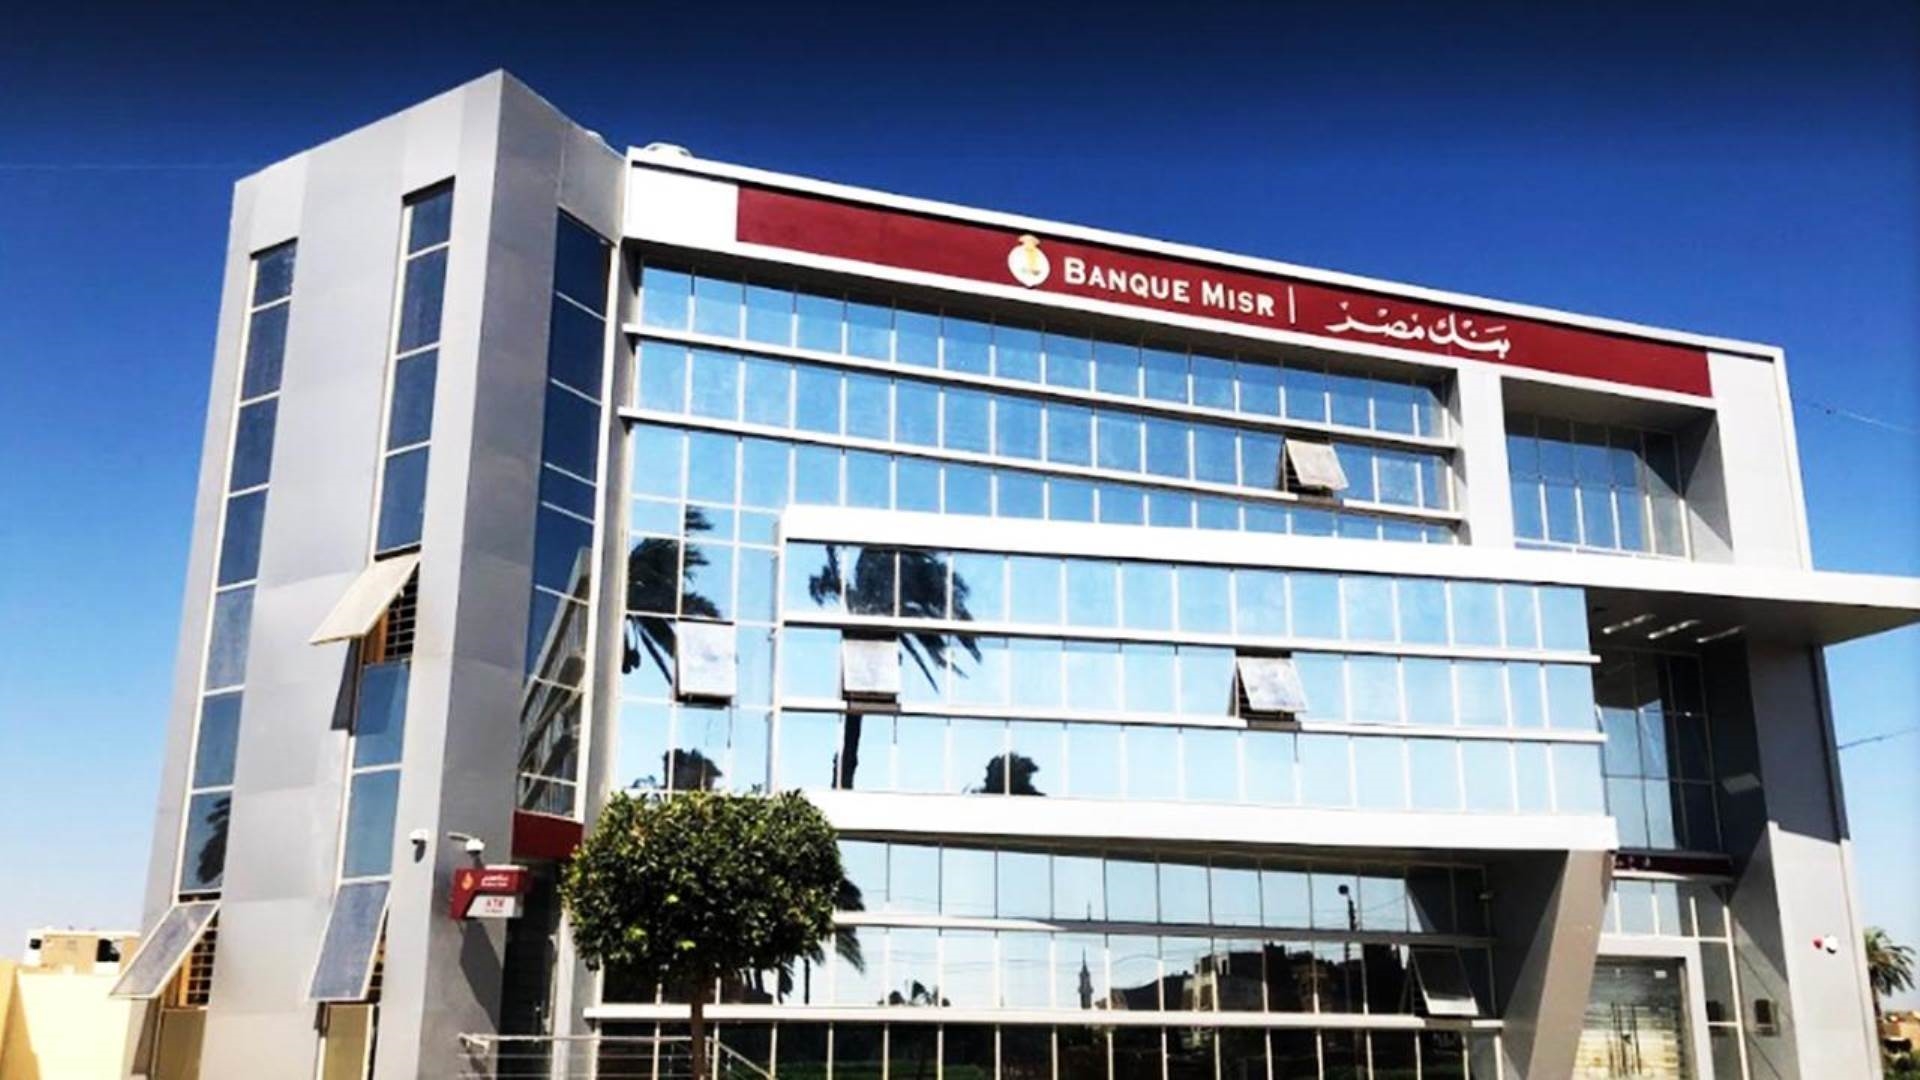
وتتجلى هذه المعادلة في نتائج بنك مصر خلال النصف الأول من 2026، التي أظهرت ارتفاع أرباحه، رغم تراجع صافي الدخل من العائد، الذي يمثل المصدر الأكبر للدخل، مدعومًا بقفزة قوية في إيرادات المتاجرة، ونمو الدخل من الأتعاب والعمولات، إلى جانب الانخفاض القياسي في عبء الخسائر الائتمانية المتوقعة.
ووفقًا للقوائم المالية المستقلة للبنك، ارتفعت أرباحه قبل ضرائب الدخل بنسبة 19.3%، لتصل إلى 90.82 مليار جنيه خلال النصف الأول من 2026، مقابل 76.11 مليار جنيه خلال الفترة المناظرة من 2025.
كما ارتفع صافي الأرباح بنسبة 14.4%، ليسجل 57.47 مليار جنيه في النصف الأول من 2026، مقابل 50.23 مليار جنيه خلال الفترة نفسها من 2025.
لكن ما العوامل التي حكمت تطور ربحية بنك مصر خلال النصف الأول من 2026؟ وكيف تفاعلت مصادر الدخل المختلفة مع التكاليف والأعباء الائتمانية، وما الدور الذي لعبه كل منها في تشكيل أرباحه؟
صافي الدخل من العائد.. المصدر الأكبر تحت الضغط
ظل صافي الدخل من العائد أكبر مكونات دخل بنك مصر، لكنه تراجع بنسبة 19.4%، ليسجل 69.57 مليار جنيه خلال النصف الأول من 2026، مقابل 86.29 مليار جنيه خلال الفترة نفسها من 2025، بانخفاض قدره 16.73 مليار جنيه.
وجاء هذا التراجع نتيجة انخفاض عائد القروض والإيرادات المشابهة بنسبة 7.8%، ليبلغ 274.69 مليار جنيه في النصف الأول من 2026، مقابل 297.92 مليار جنيه خلال ذات الفترة من 2025.
في حين انخفضت تكلفة الودائع والتكاليف المشابهة بوتيرة أبطأ بلغت 3.1%، لتسجل 205.13 مليار جنيه خلال النصف الأول من 2026، مقابل 211.63 مليار جنيه خلال الفترة نفسها من 2025.
وبذلك، وفر انخفاض تكلفة العائد نحو 6.50 مليار جنيه، لكنه لم يكن كافيًا لمعادلة تراجع الإيرادات بنحو 23.23 مليار جنيه، ما أدى إلى انكماش صافي الدخل من العائد.
وتعكس هذه الحركة تفاوتًا في استجابة الإيرادات والتكاليف للمتغيرات المؤثرة في النشاط المصرفي؛ حيث إن انخفاض تكلفة الأموال لا يضمن بالضرورة الحفاظ على هوامش الدخل، ما دامت الإيرادات تتراجع بوتيرة أسرع.
ومن ثم، تظل قدرة البنك على استعادة نمو صافي الدخل من العائد أحد المحددات المهمة لتقييم اتجاهات ربحيته خلال الفترات المقبلة.
صافي دخل المتاجرة.. المحرك الأبرز لتعويض تراجع العائد
في المقابل، سجل صافي دخل المتاجرة قفزة بنسبة 276%، ليصل إلى 27.21 مليار جنيه خلال النصف الأول من 2026، مقابل 7.24 مليار جنيه خلال الفترة المناظرة من 2025، بزيادة بلغت نحو 19.97 مليار جنيه.
وتجاوزت هذه الزيادة قيمة التراجع في صافي الدخل من العائد بنحو 3.25 مليار جنيه، بما يبرز الدور المحوري الذي أدته المتاجرة في دعم الأرباح، وتعويض جانب مهم من الضغوط التي تعرض لها المصدر الرئيسي للدخل.
وتعكس هذه الأرقام تغيرًا في الأوزان النسبية لمكونات الربحية، حيث أصبحت مساهمة المتاجرة أكثر أهمية في تفسير تطور الأرباح خلال الفترة.
الأتعاب والعمولات والاستثمارات المالية.. مصادر إضافية لدعم الأرباح
ارتفع صافي الدخل من الأتعاب والعمولات بنسبة 27.2%، ليصل إلى 17.57 مليار جنيه خلال النصف الأول من 2026، مقابل 13.81 مليار جنيه خلال الفترة نفسها من 2025، بزيادة بلغت 3.76 مليار جنيه.
وجاء ذلك مدفوعًا بارتفاع إيرادات الأتعاب والعمولات بنسبة 34.9%، لتسجل 20.26 مليار جنيه خلال النصف الأول من 2026، مقابل 15.02 مليار جنيه خلال ذات الفترة من 2025.
بينما صعدت المصروفات المرتبطة بها بنسبة 123.1%، لتبلغ 2.69 مليار جنيه في النصف الأول من 2026، مقابل 1.21 مليار جنيه خلال نفس الفترة من 2025.
ورغم نمو المصروفات بوتيرة أسرع، إلا أن الزيادة المطلقة في الإيرادات تجاوزت ارتفاع المصروفات، بما أتاح للبنك تعزيز صافي الدخل من هذا النشاط.
ويعكس ذلك أهمية الإيرادات القائمة على الخدمات في تنويع مصادر الربحية، وتقليل الاعتماد النسبي على الدخل المتولد من توظيف الأموال.
وفي السياق ذاته، ارتفعت أرباح الاستثمارات المالية بنسبة 5.4%، لتصل إلى 13.97 مليار جنيه خلال النصف الأول من 2026، مقابل 13.24 مليار جنيه خلال ذات الفترة من 2025.
كما صعدت توزيعات الأرباح بنسبة 15.5%، لتبلغ 1.90 مليار جنيه خلال النصف الأول من 2026، مقابل 1.65 مليار جنيه خلال الفترة المناظرة من 2025.
الخسائر الائتمانية المتوقعة.. تراجع العبء يعزز الربحية
مثّل انخفاض عبء الخسائر الائتمانية المتوقعة أحد أبرز العوامل الداعمة لنتائج بنك مصر، بعدما تراجع بنسبة 90.3%، ليسجل 1.66 مليار جنيه خلال النصف الأول من 2026، مقابل 17.07 مليار جنيه خلال الفترة المناظرة من 2025، بانخفاض قدره 15.41 مليار جنيه.
ويعني هذا التراجع انخفاض الأعباء التي تحملتها الأرباح نتيجة الخسائر الائتمانية المتوقعة، بما أتاح الاحتفاظ بجزء أكبر من الدخل المتحقق خلال النصف الأول من 2026.
وتعزز هذا التراجع في عبء الخسائر الائتمانية المتوقعة بانخفاض معدل التعثر إلى نحو 1.66% بنهاية يونيو 2026، مقابل 2.64] % بنهاية يونيو 2025، بما يشير إلى تحسن مؤشرات جودة المحفظة الائتمانية، بالتوازي مع تراجع الأعباء المرتبطة بالخسائر المتوقعة.
المصروفات.. تكلفة التوسع في النشاط
ارتفعت المصروفات الإدارية بنسبة 25.9%، لتصل إلى 35.13 مليار جنيه خلال النصف الأول من 2026، مقابل 27.92 مليار جنيه خلال الفترة المناظرة من 2025، بزيادة بلغت نحو 7.22 مليار جنيه.
كما قفزت مصروفات التشغيل الأخري، ارتفعت إلى 2.61 مليار جنيه خلال النصف الأول من 2026، مقابل 1.14 مليار جنيه خلال ذات الفترة من 2025، بمعدل نمو بلغ 128.4%، بما يعكس تطور هيكل المصروفات التشغيلية بالتوازي مع نمو بعض مصادر الدخل وتراجع أخرى.
معادلة الربحية.. بين ضغوط العائد ومكاسب المتاجرة
وتعكس نتائج بنك مصر أهمية تنويع محركات الربحية في مواجهة التراجع الذي شهده المصدر الرئيسي للدخل، إذ أسهمت المتاجرة والأتعاب والعمولات والاستثمارات المالية، إلى جانب انخفاض عبء الخسائر الائتمانية المتوقعة، في دعم النتائج خلال النصف الأول من 2026.
ويبرز ذلك أهمية تحقيق التوازن بين تنمية الدخل الأساسي وتعزيز مساهمة الأنشطة المصرفية الأخرى، بالتوازي مع كفاءة إدارة الأصول وضبط التكاليف واحتواء المخاطر الائتمانية، بما يدعم متانة هيكل الربحية ويعزز قدرة البنك على الحفاظ على نمو متوازن في الأرباح.